Crisis del lujo en China: el mercado que divide a las grandes marcas del mundo
Pancho BarreiroEditor
Pancho BarreiroEditor
Durante años, China fue uno de los grandes motores detrás del crecimiento de la industria del lujo. Las nuevas clases medias y altas del país se llenaron de bolsos, relojes y prendas de las grandes maisons europeas como símbolo de una prosperidad que parecía tener todavía mucho recorrido. Las tiendas de París, Milán, Londres, Tokio y Shanghái fueron las grandes ganadoras. Pero aquel consumidor cambió.
El mercado de lujo personal de China continental cayó entre 18% y 20% en 2024, según Bain & Company, y regresó prácticamente a los niveles de 2020. En 2025 volvió a contraerse entre 3% y 5%, según estimaciones de la misma consultora citadas por Reuters. Los artículos de cuero, durante años una de las puertas de entrada al universo de las grandes marcas, retrocedieron todavía más: entre 8% y 11%.
No es un movimiento menor para una industria global de aproximadamente US$ 350.000 millones y en la que los consumidores chinos representan alrededor de una quinta parte de las compras. Tampoco parece un tropiezo pasajero, sino una desaceleración que ya lleva tres años consecutivos.
El último dato llegó desde LVMH, el mayor conglomerado mundial de lujo y propietario, entre otras marcas, de Louis Vuitton, Dior, Fendi, Celine, Bulgari y Tiffany & Co.
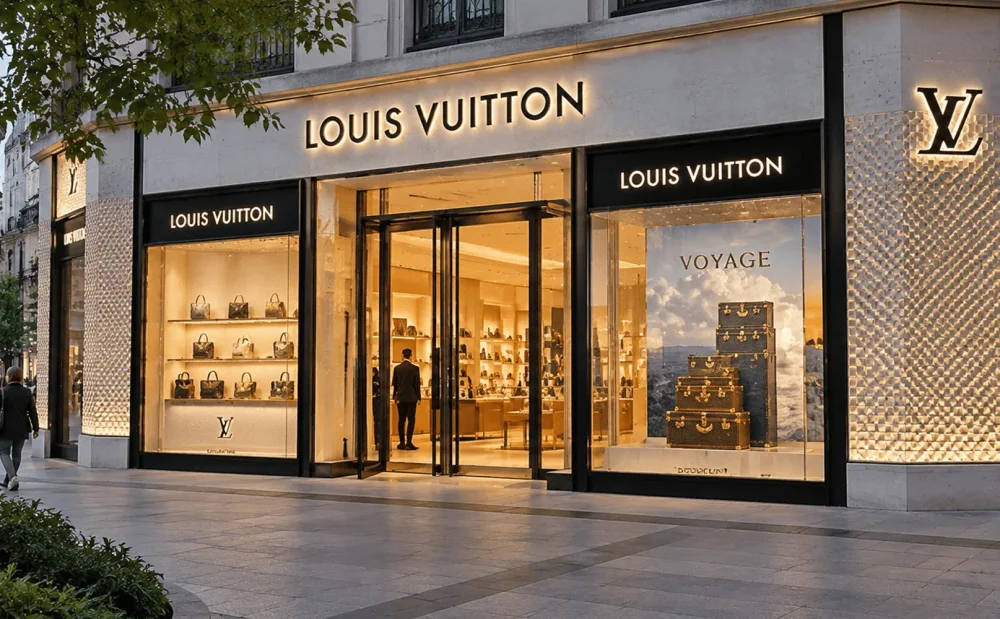
Durante el tercer trimestre de 2026, el grupo facturó alrededor de US$ 20.700 millones y consiguió un crecimiento orgánico de apenas 1%. El problema estuvo en su principal división: Fashion & Leather Goods, donde se encuentran Louis Vuitton y Dior, facturó aproximadamente US$ 9.200 millones y cayó 5% interanual en términos orgánicos.
Asia excluido Japón, una región en la que China tiene un peso determinante, también retrocedió 5%. Estados Unidos, en cambio, avanzó 5%. LVMH perdió alrededor de 40% de su valor bursátil durante 2026, mientras que Breakingviews calculó que la destrucción de capitalización llegó a US$ 167.000 millones en lo que va del año.
Cécile Cabanis, CFO de LVMH, reconoció que el deterioro del ánimo del consumidor chino se profundizó y afectó especialmente el gasto discrecional. Consultada sobre cuánto podría tardar Louis Vuitton en recuperar impulso, fue prudente: "Requiere algo de tiempo", dijo y descartó que existan soluciones rápidas, como una reducción generalizada de precios. La explicación, sin embargo, va bastante más allá de la reconocida Maison.
Gucci, durante años una de las mayores beneficiadas por el auge del consumidor chino, atraviesa su propia reconstrucción. La marca de Kering facturó alrededor de US$ 3.080 millones durante el primer semestre de 2026, con una caída comparable del 5%. Aunque el segundo trimestre mostró una mejora respecto del primero, Gucci acumuló doce trimestres consecutivos de caída en sus ventas.
La desaceleración china no explica por sí sola todos los problemas de Gucci —la marca también atraviesa cambios creativos, comerciales y de posicionamiento—, pero forma parte de una dificultad mucho más extendida entre las compañías que construyeron buena parte de su expansión reciente alrededor de moda, marroquinería y consumidores aspiracionales.
Una encuesta realizada en 2026 por Oliver Wyman y Tax Free World Association muestra hasta qué punto cambiaron las prioridades. Y acá empieza la parte más interesante de la historia: no todos están cayendo.
Entre los consumidores chinos de altos ingresos relevados, 37% dijo que planeaba aumentar su gasto en belleza premium durante los siguientes doce meses. En artículos de cuero, apenas 4% respondió lo mismo. No necesariamente están abandonando el lujo. Lo están buscando en otro lado.
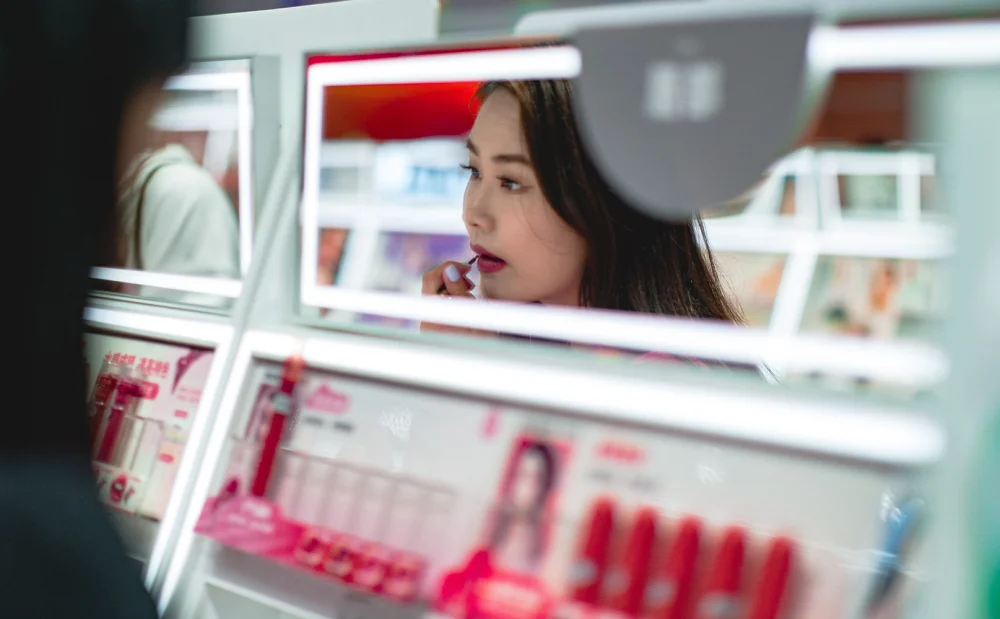
Jacques Roizen, cofundador de la consultora Foresight Performance Partners, lo explicó a Reuters con una definición directa: "El consumidor aspiracional chino no bajó de categoría. Se movió hacia la parte superior de una categoría que puede pagar cómodamente, en lugar de quedarse en la parte inferior de otra que no puede pagar". Es la diferencia entre comprar una crema de alta gama por algunos cientos de dólares y desembolsar varios miles por un bolso.
El giro también aparece en los números. La división Luxe de L'Oréal creció 10% en China en su último trimestre reportado, mientras las principales compañías de cuero y moda mostraban ventas planas o negativas.
Bain ya había detectado el fenómeno en 2024. Según la consultora, los consumidores chinos se habían vuelto más racionales ante sucesivas subas de precios que no siempre estaban acompañadas por suficiente innovación de producto. Al mismo tiempo, comenzaron a privilegiar experiencias como viajes y actividades al aire libre.
Los resultados de Prada agregan una dificultad a cualquier explicación demasiado sencilla. Prada Group facturó alrededor de US$ 3.410 millones durante el primer semestre de 2026, un crecimiento orgánico del 5%. Sus ventas minoristas avanzaron 3% y la región Asia-Pacífico creció 6% orgánico, con una mejora todavía mayor durante el segundo trimestre. La compañía destacó además tendencias positivas en la región y una aceleración de Prada durante el trimestre.
China y Asia no se convirtieron repentinamente en territorios hostiles para todas las marcas occidentales. Hay compañías capaces de crecer mientras otras pierden terreno.
Algo similar aparece dentro de una misma empresa. Mientras Gucci cayó 5% comparable durante el primer semestre, el negocio de joyería de Kering aceleró con fuerza. Sólo durante el segundo trimestre facturó aproximadamente US$ 282 millones, con un crecimiento comparable de 18%, mientras las ventas de sus tiendas propias subieron 28%.
La comparación no demuestra por sí sola que el dinero que deja de gastarse en Gucci termine en una joya. Pero sí muestra que, dentro del mismo universo de consumidores de alto poder adquisitivo, las categorías ya no se comportan igual.
Richemont ofrece otro contraste. El grupo propietario de Cartier, Van Cleef & Arpels, Buccellati y Vhernier cerró su último ejercicio con aproximadamente US$ 18.460 millones en ventas de joyería.
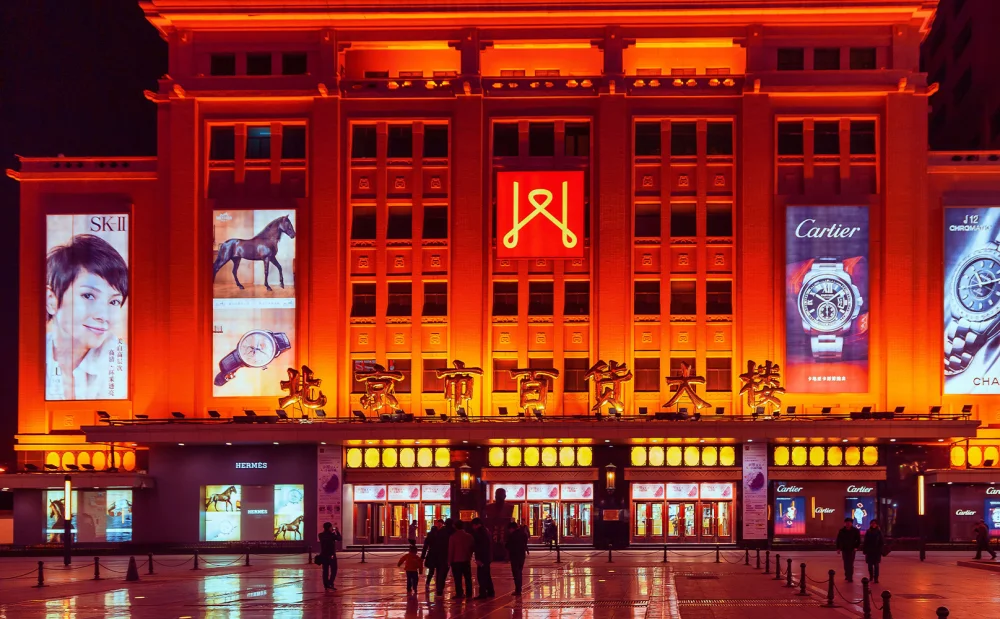
A tipos de cambio constantes, el negocio creció 14%. La compañía indicó que sus maisons de joyería aumentaron la demanda en todas las geografías y ganaron participación de mercado, incluso en un escenario de mayores precios del oro.
En momentos de incertidumbre, una parte del consumidor de alto poder adquisitivo parece encontrar más fácil justificar la compra de oro, piedras y alta joyería, que conservan un valor material identificable, que sucesivos aumentos sobre bolsos y prendas.
Hay además una transformación menos fácil de medir, pero que empieza a aparecer en los datos de ventas. Analistas de Bernstein detectaron una fuerte desaceleración del crecimiento en los centros comerciales de China continental durante el verano. Pero fuentes del sector consultadas por Reuters señalaron diferencias marcadas entre marcas.
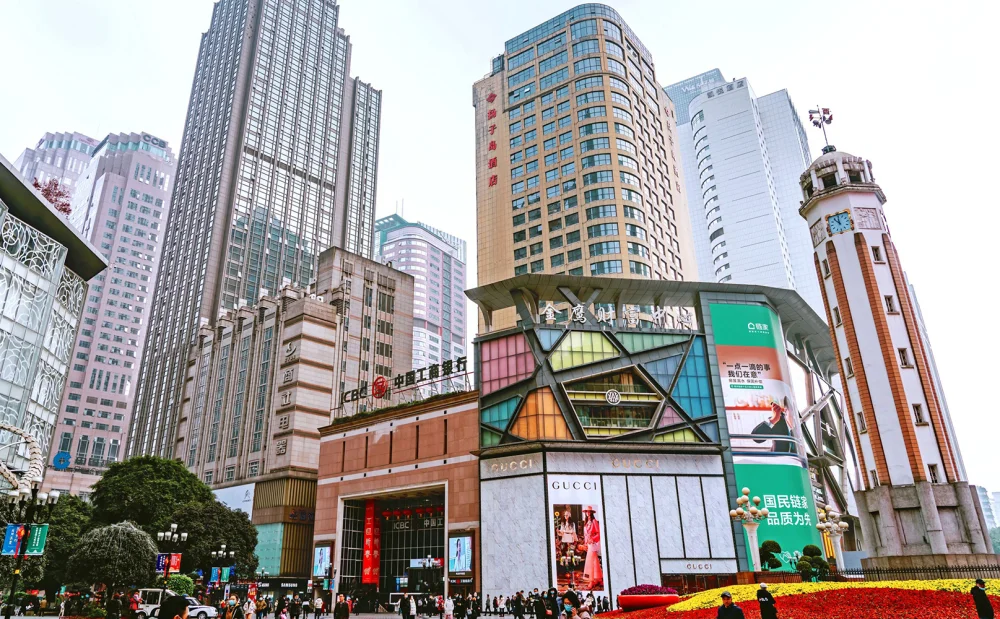
Firmas relacionadas con el llamado quiet luxury, como Loro Piana y Brunello Cucinelli, estaban comportándose mejor que nombres con una identidad visual mucho más reconocible y ostentosa, entre ellos Louis Vuitton y Gucci.
No existe todavía información pública suficientemente comparable como para transformar esa señal en una conclusión definitiva. Pero coincide con otro cambio generacional detectado por las consultoras. "Es una especie de cambio de paradigma", explicó Jonathan Yan, socio de Roland Berger en Shanghái. Según el ejecutivo, los compradores más jóvenes muestran menor apego a la idea tradicional de una gran marca de lujo y exigen algo más que un logo y artesanía para justificar la compra.
La desaceleración económica, la crisis inmobiliaria, los controles fiscales y el regreso de los viajes internacionales explican una parte del retroceso. Pero los resultados de las compañías muestran algo más profundo. El consumidor chino no desapareció del mercado del lujo: está más selectivo.
En algunos casos privilegia productos que cuestan menos y permiten mantenerse dentro del universo premium. En otros busca joyas o materiales con mayor percepción de valor. Algunas marcas discretas resisten mejor que aquellas construidas alrededor de logos fácilmente reconocibles. Prada puede crecer en Asia mientras Vuitton pierde terreno; belleza puede avanzar mientras cuero retrocede.
Durante décadas, la industria mundial del lujo se preguntó cuánto más podría venderle a China. La pregunta que empieza a importar ahora es otra: qué está dispuesto a seguir comprando el consumidor chino y qué marcas todavía pueden convencerlo de que sus precios valen lo que cuestan.