Se suponía que el negocio más reciente de Leonard Tannenbaum iba a ser una apuesta segura. En 2020, después de vender su anterior compañía, Fifth Street, en medio de litigios con inversores y un acuerdo con la Comisión de Bolsa y Valores, el veterano de las finanzas se reinventó como prestamista pionero para empresas de cannabis con escasez de fondos. El cannabis estaba en su auge mientras los estadounidenses pasaban la pandemia estresados y aburridos. Pero, a nivel federal la marihuana era ilegal, lo que dejaba a los negocios de este tipo excluidos de la banca tradicional.
Tannenbaum tenía la propuesta perfecta para Wall Street: convertirse en el prestamista institucional líder para una industria de US$ 19.000 millones que crecía rápido y ofrecía altos rendimientos para los inversores en acciones. A principios de 2021, Tannenbaum y su tercera esposa, Robyn, decidieron que su compañía AFC Gamma (rebautizada Advanced Flower Capital) con sede en West Palm Beach saliera a la bolsa como un fondo de inversión inmobiliaria (REIT) de tipo hipotecario cotizado en el Nasdaq, lo que le permitió recaudar US$ 124 millones. A los dos años, gracias a sucesivas ofertas de acciones, el valor patrimonial de AFC llegó a casi US$ 400 millones, al igual que su cartera de préstamos. "Lo que me asombró es que no había ningún prestamista institucional en el sector, ninguno de renombre —dijo Tannenbaum en el podcast From Pot to Popular en 2022—. Era una oportunidad para ser el número uno en la industria".
Cinco años más tarde, el negocio de financiamiento del cannabis de Tannenbaum se había hecho humo. El año pasado, Advanced Flower Capital sufrió pérdidas de US$ 21 millones sobre su patrimonio neto de US$ 25 millones; su valor de mercado cayó a menos de US$ 70 millones. Sus dividendos trimestrales, que ofrecían rendimientos anuales de dos dígitos, bajaron de 56 centavos por acción a 5 centavos. Aún peor, su más importante prestatario, Justice Grown, cultivador y vendedor de marihuana de Chicago, incumplió sus pagos, y ambas partes se encuentran atrapadas en una guerra legal que involucra acusaciones de fraude, difamación y sabotaje corporativo. Otro prestatario, Devi Holdings, un comerciante interestatal de marihuana de Arizona, entró en concurso de acreedores después de una serie de fracasos e impuestos impagos.
Pese a las pérdidas y la difamación, a Tannenbaum le va bien. Entre los dividendos y las comisiones, él y su compañía de gestión de inversiones ganaron más de US$ 80 millones desde la creación de AFC. En 2024, AFC escindió sus préstamos inmobiliarios no vinculados al cannabis en un vehículo de inversión independiente, y Tannenbaum se habría alejado de la marihuana.
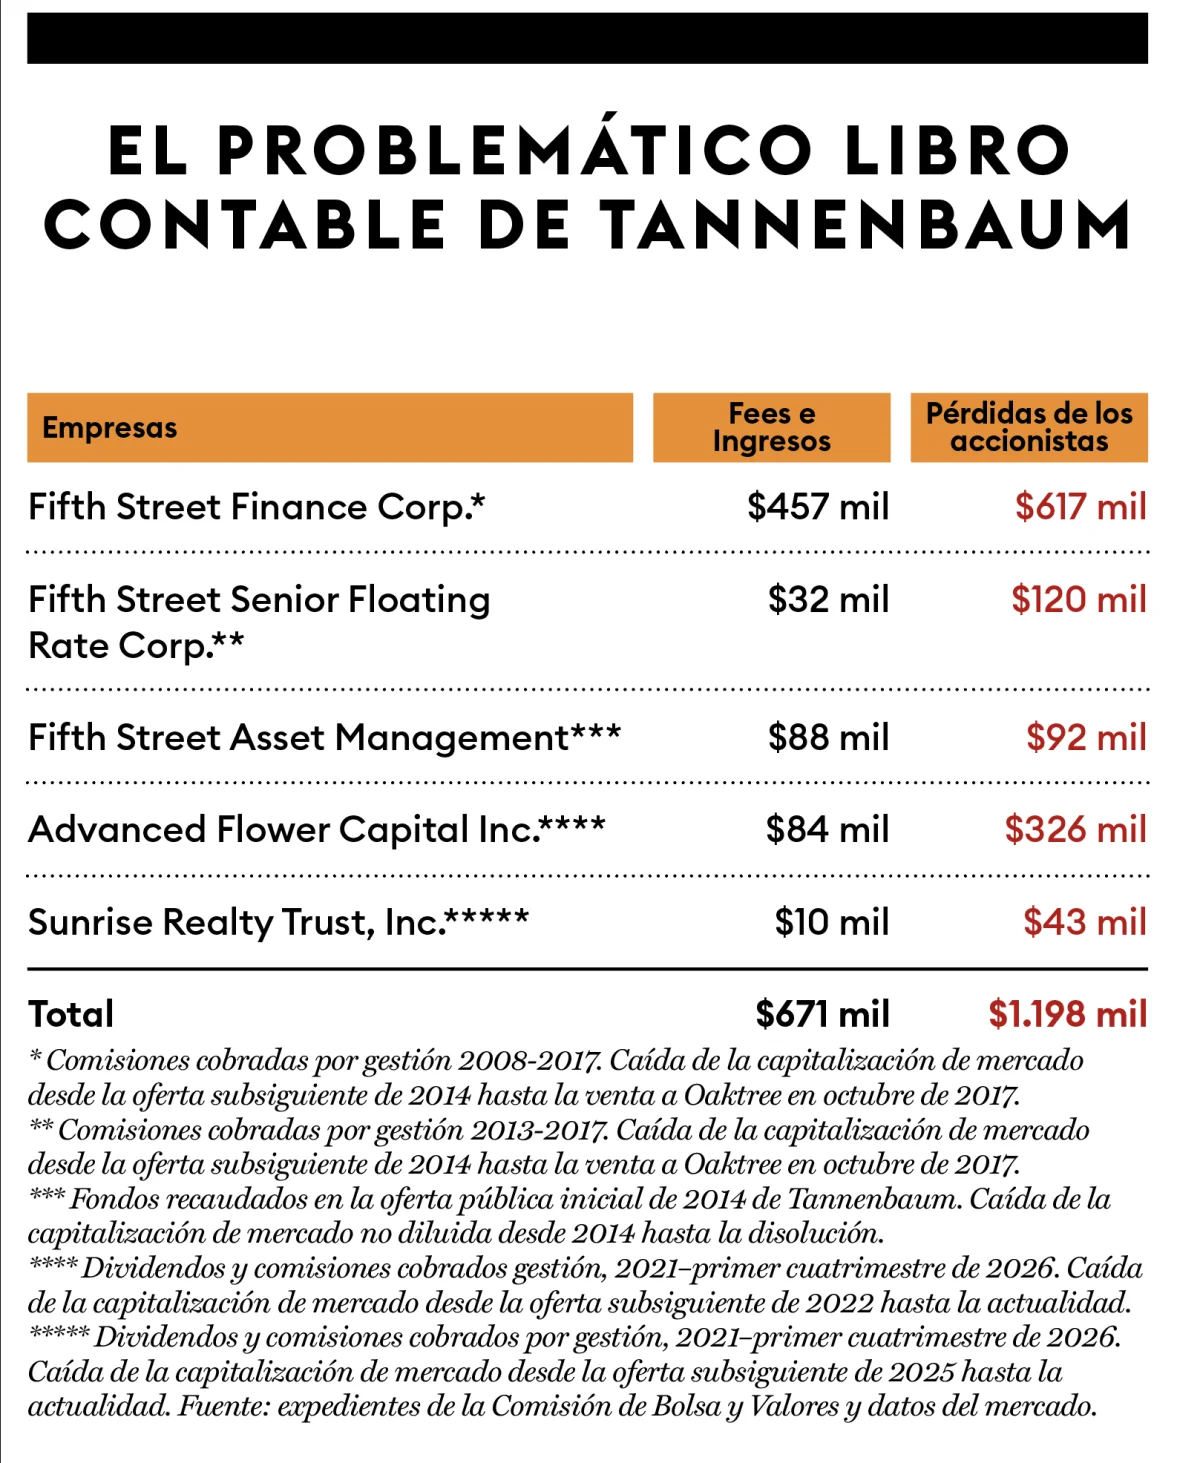
Tannenbaum opera en el turbio mundo de las sociedades de desarrollo empresarial (BDC), fondos de crédito privado que cotizan en bolsa y otorgan préstamos a pymes. Al igual que los REIT, se les exige que distribuyan el 90 % de sus ingresos a los accionistas como dividendos. Sus acciones son muy codiciadas por los inversores minoristas que buscan rentabilidad. Los que siguieron la trayectoria de Tannenbaum están acostumbrados a los escándalos financieros que parecen perseguirlo. Algo está claro: este negociador de 54 años es un maestro a la hora de enriquecerse a costa de sus accionistas. Forbes calcula que, desde 2008, Tannenbaum y las entidades que controla ganaron más de US$ 670 millones en comisiones, dividendos y fondos recaudados en el IPO de sus cinco negocios, y acumuló un patrimonio neto de más de US$ 800 millones. Sus empresas perdieron US$ 1.200 millones en valor de mercado. "Las cifras de rendimiento de cada entidad dependen de distintos factores de la industria y el mercado, así como del plazo específico de la inversión", dijo un vocero de Tannenbaum, y agregó que Fifth Street Finance, la BDC más importante de Tannenbaum, generó un rendimiento total del 8 % entre su salida a bolsa en 2008 y octubre de 2017, cuando Oaktree, un inversor de activos en dificultades, adquirió sus derechos de asesoramiento. Durante ese mismo periodo (a lo largo del cual el S&P 500 ofreció una rentabilidad total del 130 %, 16 veces la de Fifth Street Finance), esa BDC le pagó US$ 457 millones al asesor de Tannenbaum en concepto de honorarios de gestión e incentivos. "Tannenbaum estaba decidido a hacerse rico —recuerda William Craig, el director financiero de Fifth Street desde 2007 hasta 2011, cuando lo despidió—. Quería convertirse en multimillonario antes de cumplir 40".
Nacido en 1971, Tannenbaum creció en Great Neck, el próspero suburbio de Nueva York, en la costa norte de Long Island. Su padre era socio gerente de un pequeño estudio de abogados; su madre, una inmigrante cubana, tenía un puesto administrativo en el distrito escolar local. Después de obtener su licenciatura y su MBA en Wharton y de trabajar en unas pocas compañías de Wall Street, como Merrill Lynch, en 1997 se casó con Elizabeth Toll, hija del cofundador de Toll Brothers, la empresa de construcción de viviendas de lujo.
El suegro de Tannenbaum, Bruce Toll, fue su primer gran benefactor. En 1998, hizo una inversión inicial en el primer fondo de cobertura de Tannenbaum. Según el arreglo, Toll se quedaría con el 90 % de las ganancias y Tannenbaum, como gestor, recibiría el 10 %. "Algunos tipos se saben vender, y él tiene una gran oratoria —dice Toll (83)—. Te convencía de sus ideas".
El apoyo financiero de Toll, que terminó llegando a US$ 100 millones, impulsó los comienzos de Tannenbaum, pero la amistad con el gerente de fondos de cobertura David Einhorn —a quien conoció en 1998 por una inversión conjunta en Einstein Noah Bagels— cambió el juego. El fundador de Greenlight Capital se convirtió en su compañero de póker, y lo introdujo en las sociedades de desarrollo empresarial y el arte de enriquecerse a costa del dinero de otras personas.
Una lección: la estructura era importante. En una BDC gestionada externamente, la compañía que cotiza en bolsa es dueña de los préstamos, pero el gerente externo recibe comisiones, que en el caso de Tannenbaum estaban estructuradas como las de un fondo de cobertura: el 2 % de los activos y el 20 % de las ganancias. Esto genera un gran incentivo para aumentar los activos, incluso los de mala calidad. Los accionistas asumen los riesgos del mercado, mientras que el gestor cobra las comisiones recurrentes incluso si las acciones se desploman y los préstamos resultan morosos.
En 2004, a los 32 años, Tannenbaum lanzó un segundo fondo con una inversión de US$ 20 millones de Toll, pero sin un acuerdo de reparto de ganancias y con una nueva gestora de inversiones a través de la cual podía cobrar las comisiones. Tres años más tarde, cuando inauguró un nuevo fondo, Toll invirtió US$ 25 millones y garantizó una línea de crédito de US$ 50 millones, además de garantizar US$ 15 millones en préstamos personales para Tannenbaum. Cuando vencieron algunos de esos préstamos, según Toll declaró en una demanda, Tannenbaum convenció a su suegro de garantizar un nuevo préstamo a cambio del acuerdo verbal de dividir las ganancias de su fondo con Elizabeth. Tannenbaum niega que este acuerdo haya existido, pero convirtió este tercer fondo en una BDC llamada Fifth Street Finance y la sacó a la bolsa en junio de 2008, recaudando US$ 141 millones, lo que incluía una inversión de US$ 30 millones de Einhorn. Para la misma época, el matrimonio de Tannenbaum y Elizabeth, con quien tenía tres hijos, se desmoronaba, sobre todo porque él tenía un affaire con su exsecretaria Stacey Thorne, una empleada de Fifth Street seis años menor, casada. Tannenbaum y Elizabeth se divorciaron en 2010; ella renunció a reclamar las ganancias de Fifth Street, y su padre demandó a Tannenbaum para que repartiera los ingresos, pero fracasó.
Su matrimonio y su primer benefactor quedaban atrás, y los mercados se estaban recuperando de la crisis financiera de 2008, así que Tannenbaum empezó a consolidarse como gestor de una BDC. Su empresa Fifth Street Finance, que tenía una cartera de inversiones de US$ 274 millones cuando comenzó a cotizar en bolsa en junio de 2008, recurrió a los mercados de renta variable 14 veces en los siguientes seis años, con una recaudación de unos US$ 1.400 millones. "Era una máquina, y su principal habilidad era recaudar dinero —dice un exejecutivo de Fifth Street—. Levantaba el teléfono, llamaba a Morgan Stanley y recaudaba US$ 100 millones de capital minorista con esa llamada".
Ese flujo convirtió tanto a Fifth Street como a Tannenbaum. Dejó Armonk y se mudó a Greenwich, Connecticut, a una mansión de 7 dormitorios y 11 baños, en un lote de una hectárea. Se interesó en la política y en 2012 fue anfitrión de una cena de recaudación de fondos a un valor de US$ 1.000 el cubierto en su casa, además de lanzar un Comité de Acción Política bipartidario para apoyar a candidatos que estuvieran a favor de los negocios. Incluso lanzó la idea de postularse algún día al Senado.
Para 2013, el valor de cotización pública de Fifth Street Finance había aumentado a más de US$ 1.400 millones. Ese año, Tannenbaum se casó con Stacey, ahora directora de relaciones con los inversores. Para 2014, Fifth Street se mudó de White Plains a una sede de 4.000 m2 en Greenwich. Había dejado de ser una entidad pequeña para convertirse en una plataforma de crédito de casi US$ 6.000 millones con dos BDC que cotizaban en bolsa y fondos privados debajo del paraguas de Fifth Street. Su BDC original, Fifth Street Finance, tenía una cartera de inversión de US$ 2.500 millones. Era una máquina lucrativa de comisiones: según los documentos de la SEC, entre 2008 y 2017, la compañía de gestión de inversiones de Tannenbaum cobró US$ 489 millones en comisiones de gestión e incentivos de las dos BDC de Fifth Street. "Lo que impulsaba todo el negocio eran las comisiones", recuerda Craig.
En 2014, Tannenbaum sacó a la bolsa a Fifth Street Asset Management, que generaba jugosas comisiones, y les vendió el 12 % de sus acciones a los inversores en una oferta en la que él mismo vendió US$ 88 millones. Einhorn se convirtió en uno de los inversores externos más importantes de la compañía. Pero los cimientos del éxito de Tannenbaum no eran tan sólidos como parecía. Muchos de los primeros préstamos de Fifth Street Finance, incluyendo préstamos junior y de segunda garantía con incentivos de capital emitidos a empresas poco conocidas como CPAC, fabricante de productos químicos especializados, y la empresa de comunicaciones O’Currance, resultaron incobrables, fueron reestructuradas o vendidos.
Los problemas dentro de sus carteras de BDC ensombrecieron su compañía de gestión que acababa de salir a la bolsa. Al año, las acciones de Fifth Street Asset Management cayeron un 80 % respecto de su precio de IPO de US$ 17. Eso le costó a Einhorn, el amigo de Tannenbaum, US$ 8 millones. Una cantidad insignificante, quizá, para un hombre que tenía casi US$ 2.000 millones, pero un vergonzoso fracaso para un inversor de valor que se había hecho un nombre destapando el fraude contable en una BDC llamada Allied Capital. Einhorn se rehusó a hacer comentarios; una fuente cercana a él dice que "dejó de ver a Leonard hace años". Luego, mientras las acciones de Fifth Street Finance estaban colapsando, el inversor activista RiverNorth comenzó a presionar para que se hicieran cambios en la gobernanza corporativa. Con el objetivo de acallar a RiverNorth, Tannenbaum acordó comprarle al activista y otros vendedores relacionados 9,2 millones de las acciones de BDC por US$ 58 millones.
Para 2015, se estaba gestando otro posible conflicto en Fifth Street: Tannenbaum, entonces de 43 años, mantenía una relación sentimental con Robyn Friedman, una mujer de 30 años con experiencia en inversiones bancarias que había ingresado en Fifth Street y era directora de relaciones con los inversores; la mujer de Tannenbaum, Stacey, que había dejado ese cargo en 2012, estaba de licencia por maternidad. "El consejo general me llamó a la oficina y me dijo: ‘Tenemos un problema’", cuenta un exejecutivo de Fifth Street. "Era muy obvio —agrega otro exejecutivo—. Él no tiene problemas con ese tipo de conducta". Un vocero de Tannenbaum dice: "Cualquier acusación no confirmada y sensacionalista acerca de la vida personal del señor Tannenbaum u otras cuestiones que son objeto de acciones legales no tienen ninguna influencia en su manejo de las inversiones".
Tannenbaum se mudó a Miami a principios de 2016 y solicitó el divorcio de Stacey. De inmediato, Stacey solicitó y obtuvo la posesión exclusiva de la casa de Greenwich para ella y su hijo, con el argumento de que Tannenbaum había estado "muy depresivo, errático y estresante", mientras la "intimidaba" y creaba un "ambiente tóxico en la casa". Más tarde, Tannenbaum se puso en marcha para sacar a Stacey de la vivienda, una solicitud que los tribunales le concedieron porque era legalmente su propiedad y estaba protegida por un acuerdo prenupcial. Mientras se enfrentaba a su mujer en los tribunales, Tannenbaum también estaba desmantelando la deteriorada Fifth Street. En octubre de 2017, Oaktree Capital, el especialista en activos en dificultades, intervino para comprar por una miseria dos de las BDC de Fifth Street que cotizaban en bolsa: pagó US$ 320 millones por más de US$ 2.000 millones en préstamos, lo que hizo que los accionistas sufrieran grandes pérdidas: el valor de mercado de Fifth Street Finance había bajado de US$ 1.300 millones en 2013 a US$ 770 millones. Su valor neto de activos cayó de US$ 9,85 por acción a US$ 6, y sus distribuciones anuales de dividendos se hundieron de US$ 1,15 por acción a 47 centavos. Como parte de la venta a Oaktree, Tannenbaum procedió a disolver su compañía de gestión que cotizaba en bolsa, Fifth Street Asset Management, después de llegar a acuerdos con inversores por US$ 23 millones, pagos que estaban cubiertos por el seguro.
En 2017 el juicio Tannenbaum vs. Tannenbaum se resolvió. Debido a su prenupcial, se le exigió a Tannenbaum que le pagara a Stacey US$ 5 millones, además de US$ 12.000 mensuales de cuota alimentaria y gastos como medicina prepaga, educación y colonia de verano. Los documentos presentados en el juicio revelaron que Tannenbaum tenía entre US$ 330.000 y US$ 380.000 por semana de ingresos netos.
En diciembre de 2018, la SEC sancionó a Fifth Street Management, ordenando el pago de casi US$ 4 millones en concepto de restitución, intereses y multas, tras determinar que había asignado indebidamente US$ 1,3 millones en gastos y no había revisado los modelos de valuación, lo que llevó a que una de sus BDC inflara sus ingresos netos y emitiera acciones sobrevaloradas. La empresa llegó a un acuerdo para resolver los cargos sin admitir ni negar las acusaciones.
COMO UN AVE FÉNIX, Tannenbaum salió de la saga de Fifth Street más rico que nunca. En 2019, él y Robyn, su tercera esposa, se mudaron a Manalapan, al sur de Palm Beach, y gastaron US$ 14 millones en una casa de 7 dormitorios y 11 baños frente al mar. Luego fundó una nueva compañía enfocada en el crédito, Tannenbaum Capital Group, para gestionar su dinero y el de otros. Robyn fue nombrada socia, además de presidenta de Advanced Flower Capital, el negocio de préstamos enfocado en el cannabis, y de su REIT, Sunrise Realty Trust. Los tres hijos de Tannenbaum de su primer matrimonio, un trío de graduados de Wharton, Stephen, Adam y Maxwell, ingresaron a la compañía.
Tannenbaum presentó los préstamos para la industria del cannabis como su siguiente gran idea. El lanzamiento llegó con una campaña publicitaria que incluyó avisos, entrevistas y participación en conferencias. "Soy consumidor de cannabis, a diferencia de la mayoría de las personas que ofrecen préstamos a esta industria —dijo Tannenbaum en 2022 en la Expo Cannabis—. Entiendo y valoro el producto".
Quizá Tannenbaum sepa distinguir la calidad de la marihuana, pero su nueva BDC tenía dificultades para elegir buenos préstamos. A partir de 2020 AFC le prestó US$ 62,5 millones a Devi Holdings, una empresa de Arizona detrás de Nature’s Medicines, que manejaba lugares de cultivo de marihuana y dispensarios minoristas en seis estados. Tannenbaum estaba tan entusiasmado con el negocio que pagó más de US$ 25 millones por una participación accionaria. En dos años, Devi estaba en suspensión de pagos. Tannenbaum demandó al fundador, Jigar Patel, supuestamente por no revelar los impuestos impagos; el caso se terminó resolviendo. Al 31 de marzo de 2026, AFC aún tenía pendientes US$ 40,6 millones del capital del préstamo de Devi, el cual ya no generaba intereses y se encontraba en mora.
El segundo préstamo más importante de AFC, a Justice Grown, de Chicago, se convirtió en una pesadilla peor. Fundada en 2014, la startup era el proyecto paralelo de los primos Jon Loevy y Michael Kanovitz, abogados que dirigen Loevy & Loevy, un importante estudio de Chicago de derechos civiles. Presentaron a Justice Grown como una empresa de cannabis enfocada en la justicia social, que buscaba crear centros de cultivo y dispensarios, y contratar a personas de comunidades perjudicadas por la guerra contra las drogas. Solo necesitaban dinero para financiar el plan.
AFC apareció en 2021, y acordó financiar el equipamiento de Justice Grown con una línea de crédito que creció a US$ 80 millones. Pero el negocio fracasó por los retrasos en la construcción, el aumento de los costos y el retraso en las aprobaciones normativas. Justice Grown incumplió reiteradas veces el pago de intereses. El punto de inflexión llegó en 2024, cuando AFC presionó a Justice Grown para que designara a Tim Bossidy, un exbanquero de Goldman Sachs y consultor de reestructuraciones, para que dirigiera los negocios. Según Justice Grown, Bossidy recibía órdenes de AFC, dejó afuera a los ejecutivos de Justice y permitió que cientos de kilos de marihuana ya cosechada quedaran sin vender en un depósito mientras la liquidez de la compañía empeoraba.
A principios del año pasado, AFC manifestó a Justice Grown que estaba en mora y exigió que Loevy y Kanovitz desembolsaran US$ 10 millones. Cuando se negaron, AFC extrajo cerca de US$ 1,8 millones de las cuentas bancarias de Justice Grown y se dispuso a incautar los activos. Los abogados acudieron a un tribunal y después de una audiencia un juez dictó una medida provisional, al determinar que los prestatarios no estaban en mora. AFC apeló.
Las demandas y contrademandas se multiplicaron. En un giro, AFC también demandó a Loevy y Kanovitz en el Distrito Sur de Nueva York, acusándolos, bajo la ley federal de extorsión, de usar a Justice Grown para "llenarse sus propios bolsillos". Más tarde AFC retiró las acusaciones de crimen organizado, y un juez federal desestimó lo que quedaba. En febrero de 2026, Loevy y Kanovitz respondieron con una demanda por difamación, reclamando cientos de millones de dólares y acusando a los ejecutivos de AFC, incluyendo a Tannenbaum, de usar la acusación como un arma para dañar su reputación e intentar "extorsionarles" US$ 10 millones. Tannenbaum y otros están peleando el caso. "Los préstamos que AFC extendió a los prestatarios de Justice Grown están vencidos y siguen pendientes de pago. AFC hará valer todos sus derechos", dijo un vocero de AFC.
En última instancia, la batalla legal expone un problema más importante para AFC: gran parte de su dinero está vinculada a unas pocas apuestas arriesgadas. En mayo, Devi y Justice Grown representaban la tercera parte de todos los préstamos pendientes de pago de AFC, de los cuales el 20 % correspondían a Justice Grown. Como es habitual en las empresas de Tannenbaum, los accionistas de AFC están soportando la carga. Después del IPO de AFC de US$ 124 millones en marzo de 2021, sus acciones alcanzaron un máximo de US$ 19, lo que le permitió obtener una capitalización de mercado de US$ 390 millones para noviembre de ese año. Hoy las acciones cotizan a menos de US$ 3 y su capitalización de mercado es de US$ 62 millones.
Mientras los accionistas se lamen las heridas y los abogados de AFC desangran a la compañía, Tannenbaum estuvo llenándose los bolsillos, de nuevo. Entre 2021 y el primer trimestre de 2026, AFC pagó unos US$ 53 millones en comisiones de gestión e incentivos a su gestora externa, AFC Management, cuya empresa matriz es propiedad en un 92 % de la familia Tannenbaum. Como el principal accionista de AFC, Tannenbaum cobró en persona más de US$ 30 millones en dividendos desde 2020.
Mientras tanto, todavía no se han calmado las aguas en cuanto a sus negocios con el cannabis, pero él parece seguir su camino. En 2024, AFC escindió sus holdings no relacionadas con el cannabis en Sunrise Realty Trust, y Tannenbaum dejó su cargo como director principal de inversiones y CEO en AFC. A principios de este año, AFC se reestructuró legalmente para dejar de ser un REIT hipotecario y convertirse en una BDC, ampliando su enfoque de inversiones. "Los intereses [de Tannenbaum] están alineados con los de los otros accionistas y su objetivo es generar rentabilidad para sus inversores a largo plazo", insiste un vocero. Incluso así, Tannenbaum acaba de decirle a Bloomberg que está levantando un nuevo fondo con US$ 50 millones de su propio capital. Su nueva propuesta: invertir en los préstamos a bajo interés que otros otorgaron a empresas de software empresarial hoy aplastadas por el auge de la IA en el así llamado "SaaSpocalypsis". Sin ninguna duda, Tannenbaum saldrá ganando en este nuevo negocio, pero ¿y sus inversores? Bien podrían terminar arruinados. (I)