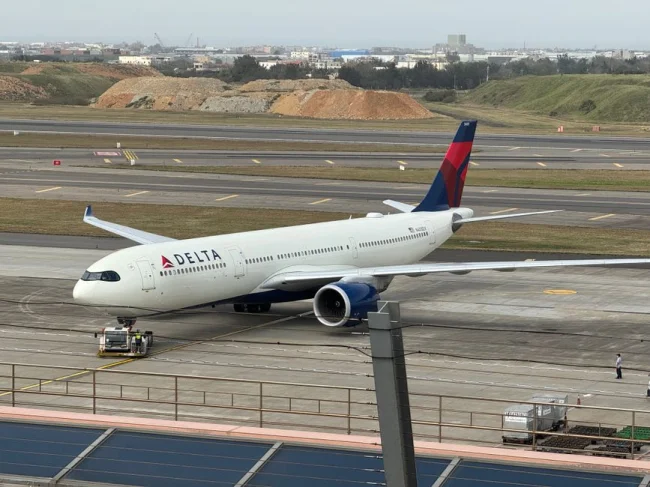
Berkshire Hathaway, ahora dirigida por Greg Abel, regresó al sector aéreo durante el primer semestre de 2026 con una fuerte inversión en Delta Air Lines. El conglomerado reveló una participación de US$ 2.600 millones a fines de marzo y la aumentó un 44% durante el segundo trimestre, hasta alcanzar unas 57 millones de acciones, valuadas en US$ 5.400 millones, al cierre de junio. La compra se produjo mientras el fuerte aumento de los combustibles golpeaba a las aerolíneas.
Durante el primer trimestre, Berkshire redujo su participación en Chevron en cerca de un tercio. Aun así, mantiene más de US$ 30.000 millones invertidos entre esa compañía y Occidental Petroleum. Delta, por su parte, representa apenas algo más del 1% de su cartera de acciones.
La vuelta llama la atención por la historia de Warren Buffett con las aerolíneas. El inversor llegó a calificar al sector como una "trampa mortal" para el capital, aunque en 2016 Berkshire terminó comprando participaciones en las cuatro grandes compañías aéreas de Estados Unidos. La pandemia cambió aquella estrategia. En 2020, Berkshire vendió todas sus acciones del sector y Buffett sostuvo que "el mundo cambió para las aerolíneas". Más tarde reconoció aquella inversión como un error.
Un regreso en plena crisis del combustible
La nueva posición en Delta llega tras cinco años particularmente difíciles para las compañías aéreas. Durante ese período, el índice NYSE Arca Airline, que sigue el desempeño bursátil del sector, perdió cerca de un 31%, incluyendo dividendos. Las acciones energéticas, en cambio, subieron más de 192% y el S&P 500 avanzó alrededor de 86%.

Las aerolíneas habían recuperado buena parte del terreno perdido a comienzos de 2026. El cierre del estrecho de Ormuz volvió a cambiar el escenario. El precio del combustible para aviones prácticamente se duplicó y las acciones del sector perdieron esas ganancias.
El combustible es el principal gasto de una aerolínea, por lo que cualquier suba tiene un impacto fuerte en sus costos. El director financiero de American Airlines explicó este mes que pagar cerca de US$ 1 más por galón de lo previsto (unos 3,8 litros) puede sumar alrededor de US$ 1.000 millones a la factura de combustible de un solo trimestre. United Airlines, en tanto, ya canceló los vuelos previstos para diciembre.
Parte de la apuesta de Berkshire puede entenderse a partir de lo que hoy refleja el mercado de futuros. Estos contratos permiten observar a qué precios se negocia una materia prima para entregas en los próximos meses y sirven como referencia sobre cómo podría evolucionar el costo, aunque no funcionan como una predicción exacta.
Al 24 de septiembre, los futuros del diésel en Nueva York, la referencia más cercana al combustible para aviones en Estados Unidos, rondaban los US$ 5 por galón para entrega inmediata. El contrato para junio de 2027 se negociaba a US$ 3,73, una diferencia de US$ 1,27.
El alivio esperado no depende únicamente de una eventual baja del precio del petróleo. Apenas alrededor de un tercio de la caída prevista del combustible proviene del crudo. Los otros dos tercios responden a una posible reducción de la prima de refinación, es decir, el costo adicional de transformar el petróleo en productos como el combustible para aviones.
Durante 2024 y 2025, ese combustible se vendía en Nueva York entre US$ 20 y US$ 30 más por barril que el crudo. Este mes, la diferencia superó los US$ 100 debido a los problemas que afectaron a las refinerías y limitaron las exportaciones de combustibles.
Los analistas esperan que parte de esa presión disminuya. Sin embargo, la Asociación Internacional de Transporte Aéreo (IATA) advirtió que la prima de refinación ya estaba muy por encima de los niveles previos a la pandemia antes de la guerra y que la capacidad de refinación de Estados Unidos se redujo el año pasado. El escenario, por lo tanto, apunta a una mejora antes que a un regreso a los costos anteriores.
Por qué las aerolíneas de Estados Unidos podrían sentir primero el alivio
Las compañías estadounidenses tienen otra particularidad. Hace años que muchas abandonaron las coberturas de combustible, contratos que permiten fijar anticipadamente parte del precio que pagarán y reducir el impacto de una suba repentina. Southwest terminó su programa a fines de 2025, poco antes de la crisis.
Las aerolíneas europeas tomaron el camino contrario. Lufthansa tiene cubierto el 86% del combustible que necesita para 2026, mientras que Ryanair aseguró cerca del 80% de sus necesidades para el próximo año, tomando como referencia un precio del petróleo de US$ 67.
Ese esquema protegió mejor a las compañías europeas frente a la disparada actual. Pero también puede producir el efecto inverso si los precios bajan. Las empresas estadounidenses quedarían expuestas de inmediato al alivio, mientras que sus competidoras europeas seguirían pagando durante un tiempo los valores que habían asegurado previamente.
La elección de Delta también marca una diferencia respecto de la estrategia que Berkshire siguió en 2016, cuando compró acciones de todo el sector. Esta vez eligió una sola compañía. Delta cuenta con una ventaja poco habitual frente a sus competidores. Posee su propia refinería en las afueras de Filadelfia, lo que le permite recuperar parte del costo adicional de refinación en una de las regiones donde más aumentó. Los analistas calculan que esa planta podría reducir su costo de combustible durante el cuarto trimestre en aproximadamente US$ 0,40 por galón.
Su posición financiera también es más sólida que la de algunos competidores. Las ganancias operativas de Delta alcanzan para cubrir más de ocho veces sus gastos por intereses. En American Airlines, en cambio, actualmente ni siquiera alcanzan para cubrir por completo esos pagos.
Las valuaciones reflejan parte de la presión que la industria sufrió. Delta, United y Southwest cotizan entre 9 y 11 veces las ganancias que el mercado espera que generen, una medida utilizada por los inversores para comparar cuánto pagan por los beneficios futuros de una empresa. El S&P 500 ronda las 20 veces.
Los analistas de UBS consideran que las aerolíneas de mayor calidad podrían alcanzar valuaciones más altas con el tiempo si logran sostener su capacidad para trasladar parte de los mayores costos a las tarifas.
Qué mira ahora el mercado
La próxima prueba llegará con la temporada de resultados. Delta presentará sus números el 9 de octubre, con costos de combustible superiores a los que varias aerolíneas habían previsto para el tercer trimestre. La atención estará puesta en sus proyecciones para los últimos meses del año y en cuánto de ese aumento podrá trasladar a las tarifas.
El escenario todavía tiene riesgos. Si el conflicto en Medio Oriente se prolonga, la baja que hoy anticipa el mercado de futuros podría no materializarse. También pesa el aumento del rendimiento de los bonos del Tesoro estadounidense a diez años, que podría enfriar el consumo y afectar la demanda de viajes.
A eso se suma la posibilidad de que Estados Unidos restrinja las exportaciones de diésel. Distintos grupos de la industria advirtieron que una medida de ese tipo podría reducir la producción de las refinerías y encarecer todavía más el combustible para aviones.
*Esta nota fue publicada originalmente en Forbes.com.