Los principales bancos registraron sólidos resultados durante el tercer trimestre, aunque un análisis más detallado de sus balances revela un panorama más complejo. El 13 de octubre, JPMorgan Chase, Goldman Sachs, Wells Fargo y Citigroup presentaron sus ganancias, impulsadas por el fuerte crecimiento de los ingresos provenientes de las operaciones bursátiles y la banca de inversión. Sin embargo, la actividad crediticia tradicional se mantuvo estable y comenzaron a aparecer señales de un aumento en los costos asociados a los préstamos.
Para los inversores, identificar de dónde provienen las ganancias de cada banco resulta fundamental para evaluar su situación financiera. La diferencia entre los ingresos generados por los intereses de los préstamos, las operaciones en los mercados financieros y las comisiones recurrentes permite comprender la solidez de cada entidad y determinar si las diferencias en su desempeño podrían ampliarse durante los próximos meses.
Los ingresos netos por intereses muestran la solidez de la banca tradicional
El margen de interés neto (LIN), que refleja la diferencia entre los intereses que los bancos cobran por sus préstamos y títulos financieros y los que pagan por depósitos y otras fuentes de financiamiento, continúa siendo uno de los pilares de la banca comercial.
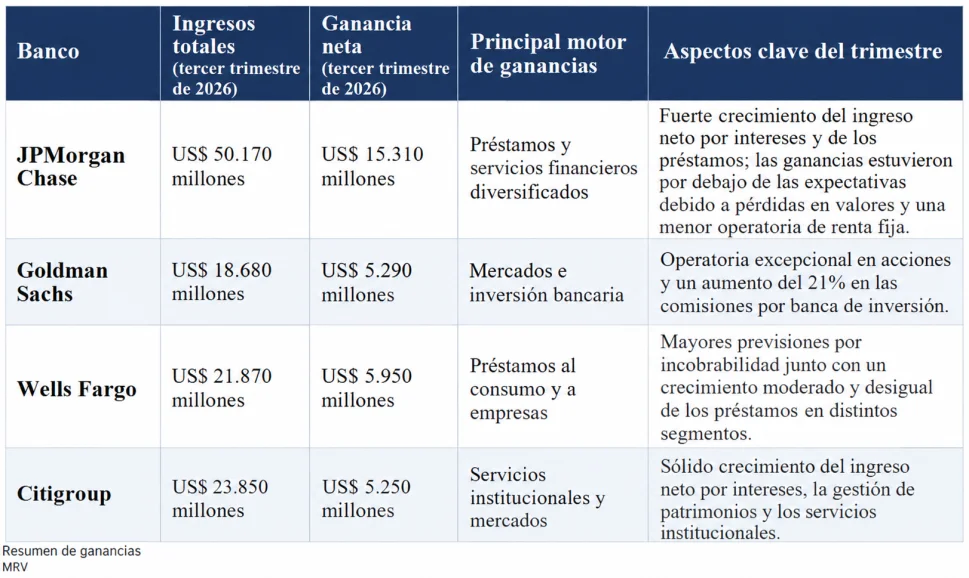
JPMorgan Chase registró ingresos netos por intereses de aproximadamente US$ 27.040 millones, lo que representa un crecimiento interanual del 12,8%. El volumen promedio de préstamos aumentó un 10% respecto del mismo período del año anterior y un 2% frente al trimestre previo. Sin embargo, el gigante bancario no logró cumplir con las expectativas de los analistas en materia de ingresos y ganancias netas. Las pérdidas en títulos financieros y el menor desempeño de las operaciones de renta fija afectaron sus resultados, pese al crecimiento de los ingresos netos por intereses y de la actividad crediticia.
Citigroup también registró un sólido crecimiento, con ingresos netos por intereses de US$ 16.980 millones, un 13,7% más que en el mismo período del año anterior. La cifra superó las expectativas de los analistas.
Wells Fargo, por su parte, informó ingresos netos por intereses de US$ 12.520 millones, ligeramente por debajo de las previsiones del mercado. La evolución de su cartera de préstamos fue desigual: los créditos al consumo aumentaron un 1% respecto del trimestre anterior, mientras que los destinados a clientes de banca corporativa y de inversión disminuyeron un 2%.
Goldman Sachs presenta un modelo de negocio diferente, en el que los ingresos netos por intereses tienen un peso menor. En su división de Banca Global y Mercados, estos ingresos alcanzaron los US$ 2.320 millones, mientras que en el segmento de Gestión de Activos y Patrimonios sumaron US$ 751 millones. Ambos representan una proporción más reducida de su actividad general.
¿Los indicadores crediticios muestran señales de deterioro?
Para evaluar con mayor precisión los resultados de los bancos, es necesario analizar otros indicadores que permiten medir la calidad de sus carteras de crédito. Entre ellos se encuentran los préstamos morosos (NPL, por sus siglas en inglés), los atrasos en los pagos, las pérdidas netas por créditos incobrables y las provisiones destinadas a cubrir posibles incumplimientos.
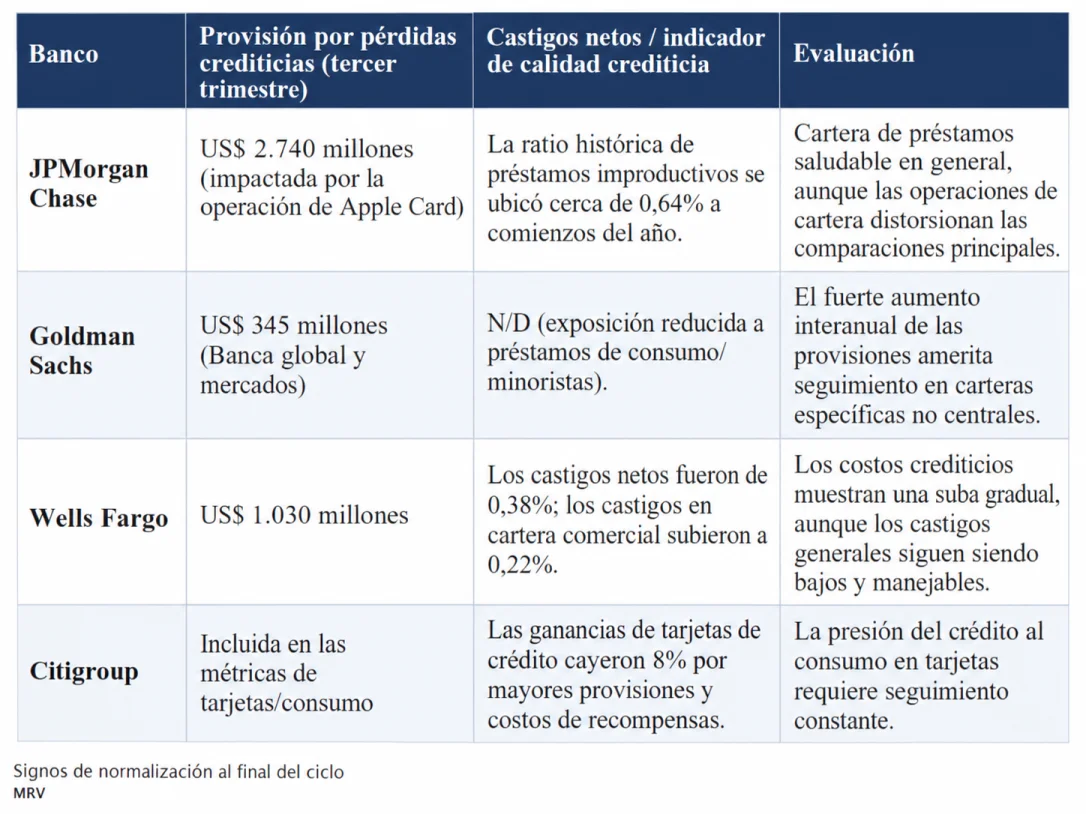
Wells Fargo registró un aumento en sus provisiones para pérdidas crediticias (son fondos que los bancos reservan contablemente para cubrir posibles pérdidas derivadas de préstamos que sus clientes podrían no devolver), que alcanzaron los US$ 1.030 millones, frente a los US$ 914 millones del segundo trimestre y los US$ 681 millones del mismo período del año anterior. Su tasa de pérdidas crediticias netas se ubicó en un nivel relativamente bajo, equivalente al 0,38% del promedio de préstamos. Sin embargo, un análisis más detallado muestra diferencias entre sus segmentos de negocio: la tasa correspondiente a los créditos al consumo mejoró hasta el 0,90%, mientras que la de los préstamos comerciales aumentó ligeramente hasta el 0,22%.
JPMorgan registró provisiones para pérdidas crediticias de US$ 2.740 millones durante el tercer trimestre, por debajo de los US$ 3.400 millones del mismo período del año anterior. Sin embargo, la comparación estuvo condicionada por una provisión de US$ 2.200 millones vinculada con la operación de la cartera de Apple Card, lo que demuestra que las cifras generales pueden ocultar diferencias importantes en la evolución de los indicadores crediticios.
Goldman Sachs informó provisiones para pérdidas crediticias de US$ 345 millones en su división de Banca Global y Mercados, un fuerte incremento interanual que merece atención, pese a que la entidad tiene una participación más limitada en el negocio de la banca minorista.
Citigroup, por su parte, informó que las ganancias de su negocio de tarjetas de crédito disminuyeron un 8%, debido en parte al aumento de los costos asociados a los programas de recompensas para clientes y a mayores provisiones para cubrir posibles pérdidas por préstamos.
¿Qué anticipan estos resultados para los próximos meses? Aunque todavía no se observa un deterioro generalizado de la calidad crediticia, el aumento de las provisiones en Wells Fargo y las mayores presiones sobre los costos del negocio de tarjetas de crédito de Citi sugieren una normalización del riesgo crediticio en una etapa avanzada del ciclo económico.
Los analistas deberán prestar especial atención a los indicadores de morosidad al 30 de septiembre incluidos en los informes financieros de los bancos, así como a su exposición al sector inmobiliario comercial. Si bien las provisiones reflejan estimaciones sobre posibles pérdidas futuras, las primeras señales de deterioro de la cartera crediticia suelen aparecer en los préstamos que acumulan entre 30 y 90 días de atraso en los pagos, antes de que esas deudas sean consideradas definitivamente incobrables.
Los ingresos por operaciones bursátiles marcan diferencias entre los grandes bancos de Wall Street
La volatilidad de los mercados financieros y el nivel de actividad de los clientes generaron importantes diferencias en los resultados de los bancos con mayor presencia en las operaciones bursátiles.
Goldman Sachs se destacó por el fuerte crecimiento de su negocio de acciones. Los ingresos de este segmento aumentaron un 72% interanual, hasta alcanzar los US$ 6.440 millones, lo que contribuyó a impulsar los ingresos totales de su división de Banca y Mercados Globales a US$ 13.460 millones, un 32% más que en el mismo período del año anterior. En cambio, los ingresos por operaciones de renta fija, divisas y materias primas (FICC, por sus siglas en inglés) disminuyeron un 1%, hasta los US$ 3.470 millones.
Citigroup registró ingresos por operaciones en los mercados financieros de US$ 6.100 millones, lo que representa un aumento interanual del 6%, aunque también una caída del 13% respecto del trimestre anterior. Esta diferencia refleja una desaceleración de la actividad entre el segundo y el tercer trimestre. Del total, US$ 4.400 millones provinieron de operaciones de renta fija y US$ 1.700 millones correspondieron al negocio de acciones.
JPMorgan Chase enfrentó dificultades en sus operaciones de renta fija, lo que afectó sus ganancias y contribuyó a que los resultados quedaran por debajo de las expectativas de Wall Street. Esto ocurrió pese a que los ingresos de su división de banca comercial y de inversión aumentaron un 14,4%, hasta alcanzar los US$ 22.730 millones.
Los ingresos por comisiones representan otra fuente de fortaleza
Los negocios que generan ingresos por comisiones ofrecen a los bancos una mayor estabilidad frente a los cambios en la demanda de préstamos y las fluctuaciones de los mercados financieros.
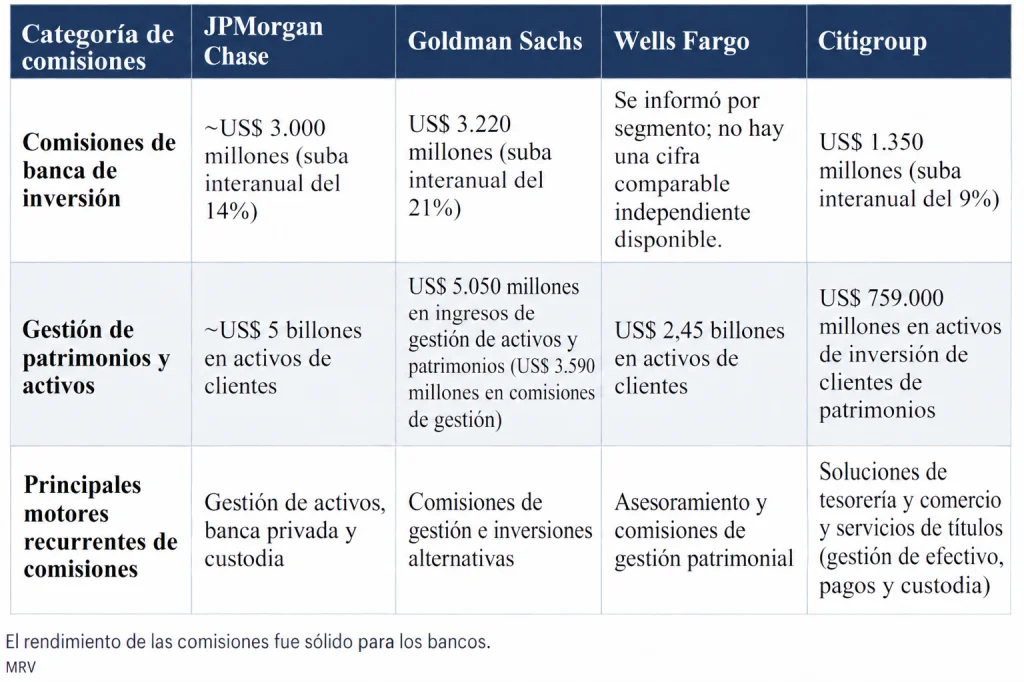
- Banca de inversión: Goldman Sachs lideró este segmento, con ingresos por comisiones de US$ 3.220 millones, un 21% más que en el mismo período del año anterior. El crecimiento estuvo impulsado por un aumento del 18% en las comisiones por servicios de asesoramiento y del 43% en las operaciones de colocación de acciones. Por su parte, JPMorgan obtuvo aproximadamente US$ 3.000 millones en comisiones de banca de inversión, un 14% más que un año atrás. Citi registró ingresos de US$ 1.350 millones, lo que representa un incremento interanual del 9%, aunque también una caída del 13% respecto del trimestre anterior.
- Gestión de patrimonios y activos: La división de Gestión de Activos y Patrimonios de Goldman Sachs generó ingresos por US$ 5.050 millones, un 14% más que en el mismo período del año anterior. De ese total, US$ 3.590 millones correspondieron a comisiones por administración de activos y otros cargos, que representan una fuente de ingresos más estable. Por su parte, los activos de los clientes de gestión patrimonial de JPMorgan alcanzaron aproximadamente los US$ 5 billones, mientras que la división de Gestión Patrimonial y de Inversiones de Wells Fargo registró un crecimiento del 11% en los activos de sus clientes, hasta los US$ 2,45 billones, acompañado por un aumento del 19% en sus ingresos netos.
- Servicios de custodia e institucionales: Los servicios institucionales de Citi, que incluyen soluciones de tesorería, comercio y administración de valores, continuaron siendo una de sus principales ventajas competitivas. Estas actividades permiten al banco generar ingresos recurrentes por comisiones vinculadas con la gestión de efectivo, los pagos internacionales y la custodia de activos financieros.
Los ingresos por comisiones mantuvieron un desempeño sólido en los cuatro bancos.
Las divisiones vinculadas con los mercados financieros de Wall Street fueron las principales impulsoras del crecimiento durante el trimestre. En cambio, los negocios bancarios tradicionales registraron ingresos sólidos, aunque comenzaron a mostrar señales de un aumento en los costos asociados al riesgo crediticio. En este contexto, las actividades que generan ingresos por comisiones ofrecieron a las cuatro entidades una fuente adicional de estabilidad, al reducir su dependencia de las fluctuaciones en la demanda de préstamos y las operaciones bursátiles.
*Este artículo fue publicado originalmente por Forbes.com