Durante buena parte de la última década, la economía de los creadores quedó asociada principalmente a la producción de contenido. YouTube impulsó a una nueva generación de emprendedores de los medios, Instagram transformó la influencia digital en una industria y TikTok redujo con fuerza las barreras para alcanzar audiencias de millones de personas. Alrededor de esas plataformas nació, además, un ecosistema de empresas que permitió a los creadores obtener ingresos a través de publicidad, patrocinios, suscripciones, merchandising y comercio electrónico.
Con la maduración de la economía de los creadores, también cambió la forma en que muchos de sus protagonistas trabajan, cobran y organizan su vida cotidiana. Un creador exitoso puede generar ingresos elevados, aunque con montos variables, trabajar desde casi cualquier lugar y mudarse de una ciudad a otra según sus proyectos. Sin embargo, buena parte de los servicios tradicionales todavía funciona bajo una lógica pensada para personas con empleos estables, ingresos previsibles y residencia fija. El mercado de la vivienda expone con claridad esa brecha.
Ese choque aparece, por ejemplo, cuando el dueño de un departemento o una casa exige recibo de sueldo, empleo estable y contratos de alquiler de 12 meses a personas cuyos ingresos y lugar de residencia cambian con frecuencia. Sobre ese problema construyó su negocio la startup neoyorquina Snag, que busca adaptar el acceso a la vivienda a este nuevo perfil de trabajadores. La compañía recaudó US$ 4 millones en una ronda inicial de inversión liderada por Slow Ventures.
"Fundamos la empresa porque buscar un departamento es un fastidio", me dijo la cofundadora Selin Sonmez. "La forma actual de encontrar departamentos es demasiado lenta y cara en EE.UU.. El proceso de alquiler es terrible", añadió.
Antes de fundar Snag, Sonmez y su cofundador, Nikos Georgantas, crearon una red social para inquilinos de departamentos en edificios. Cuando la plataforma empezó a utilizarse en miles de propiedades, detectaron que muchas de las conversaciones entre los usuarios giraban en torno a las mismas necesidades: encontrar habitaciones disponibles, conseguir subalquileres o transferir contratos de alquiler. Al mismo tiempo, los inquilinos más jóvenes ya resolvían buena parte de esas búsquedas por fuera de los canales inmobiliarios tradicionales, a través de historias de Instagram, grupos de Facebook y chats. Ese comportamiento les mostró que existía una demanda por opciones de vivienda más flexibles que las que ofrecía el mercado.
A partir de esa experiencia nació Snag, una plataforma centrada principalmente en habitaciones y subalquileres que combina dinámicas propias de las redes sociales con herramientas de protección y organización características del negocio inmobiliario. Sonmez define la propuesta como "vivienda líquida", una forma de acceder a una propiedad con mayor flexibilidad y sin quedar atado a contratos de alquiler de largo plazo.
"Podés encontrar trabajo. Podés renunciar. Podés comprar acciones. Podés vender acciones. ¿Por qué estás atado a una vivienda?" La pregunta resume el problema que Snag intenta resolver y resulta especialmente relevante para los creadores de contenido y otros trabajadores que desarrollan sus carreras por fuera de los esquemas laborales tradicionales.
Cuando tu carrera no encaja con tu contrato de alquiler
Gracie Grasseth, modelo y creadora de contenido de 22 años, cuenta con varias fuentes de ingresos. Además de trabajar como modelo y en redes sociales, hace poco cofundó Lamenee, una empresa de marketing y producción de contenido para redes sociales.
Cuando intentó alquilar una vivienda en Nueva York por primera vez, se encontró con una de las particularidades del mercado de alquiler de la ciudad. Los dueños suelen exigir que los inquilinos demuestren ingresos anuales equivalentes a unas 40 veces el alquiler mensual. Para un departamento de US$ 3.000 al mes, por ejemplo, deberían acreditar ingresos anuales de cerca de US$ 120.000.
"Tengo 22 años, cuento con múltiples fuentes de ingresos y el mercado inmobiliario tradicional no tiene ni idea de cómo satisfacer mis necesidades", declaró Grasseth.
Grasseth conoció Snag a través de TikTok y, según contó, encontró la habitación en la que vive actualmente la misma noche en que descargó la plataforma. Ese mismo día contactó a quien después se convirtió en su compañera de departamento y realizó una videollamada dentro de Snag antes de coordinar la mudanza.
La propuesta de Snag consiste en llevar esa búsqueda informal de vivienda a un sistema con mayores controles y herramientas de seguridad. La empresa asegura que los usuarios pueden verificar identidades, consultar antecedentes y situación crediticia, realizar videollamadas y gestionar pagos dentro de la plataforma. Su IA también puede responder consultas a partir de la información del anuncio, sugerir el siguiente paso entre el inquilino y quien publicó la propiedad y convertir unas pocas fotos en una publicación más completa. Además, la compañía afirma que puede recomendar precios a partir de propiedades comparables.
La tecnología aporta estructura a una búsqueda que todavía conserva muchas de las dinámicas propias de las redes sociales. Snag también encontró en esos canales uno de sus principales motores de expansión. Sonmez aseguró que la empresa creó un equipo que maneja cerca de 10 cuentas de creadores y que ya alcanzó alrededor de 90 millones de visualizaciones orgánicas en TikTok. Según el fundador, cerca de un tercio del crecimiento de la plataforma proviene de las recomendaciones entre usuarios.
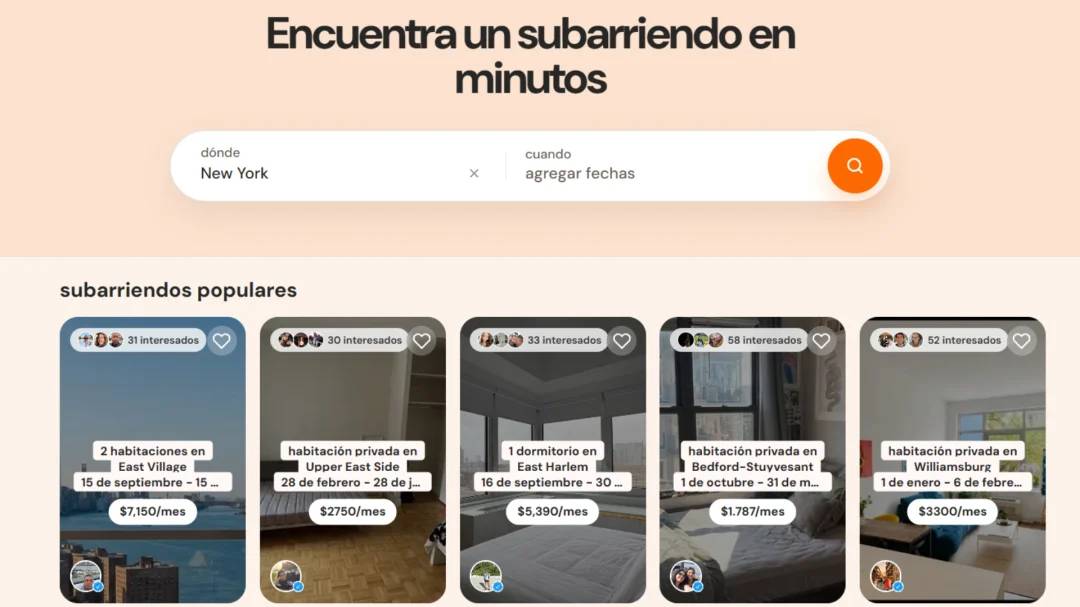
Snag, además, asegura que cuenta con más de 4.500 propiedades en Nueva York y que, en promedio, encuentra un inquilino en apenas 3 días. La dinámica encaja con un público que ya busca vivienda en las mismas plataformas donde consume contenido.
Viviendas para una generación con mayor movilidad
El mercado al que apunta Snag no se limita a los creadores de contenido. La compañía identifica a su usuario principal como un inquilino de la Generación Z, aunque la tendencia que busca capitalizar alcanza a un universo mucho más amplio de trabajadores independientes, emprendedores y profesionales con múltiples fuentes de ingresos.
La fotógrafa Maya Iman encaja en ese perfil. Su actividad principal está vinculada con la dirección de arte, pero también trabaja de manera independiente como fotógrafa y reparte su tiempo entre Los Ángeles y Nueva York, una dinámica laboral que dificulta adaptarse a contratos de alquiler pensados para residencias estables y de largo plazo.
Su contrato anterior en Los Ángeles se extendía por 14 meses, pero decidió mudarse a Nueva York antes de que terminara. En un primer momento no pudo rescindirlo. "Todo el sistema de vivienda está diseñado para quienes se instalan en un lugar y se quedan", declaró Iman. "Ese no es mi ritmo de vida", aseguró.
Finalmente, negoció la salida del contrato y recurrió a Snag para encontrar un alojamiento temporal en Harlem. El caso refleja la oportunidad que la empresa busca aprovechar: una fuerza laboral con mayor movilidad y fuentes de ingresos menos tradicionales puede aumentar la demanda de alquileres más flexibles, con plazos y condiciones adaptados a estadías más cortas. Sin embargo, esa distancia entre nuevas formas de trabajar y servicios diseñados bajo esquemas tradicionales no se limita al mercado de la vivienda.
Cuando los bancos tampoco entienden a los creadores
La distancia entre las nuevas formas de trabajar y los servicios diseñados para esquemas laborales tradicionales también aparece en el sistema financiero. Karat Financial nació para cubrir una necesidad concreta: muchos creadores de contenido quedan fuera de los productos financieros tradicionales pese a manejar negocios rentables y generar ingresos elevados. El problema radica en que los bancos suelen analizar su capacidad financiera con parámetros pensados para empresas y trabajadores con ingresos estables y estructuras laborales convencionales.
Para determinar la capacidad crediticia de cada cliente, Karat asegura que analiza variables como el tamaño de la audiencia, su evolución y la actividad comercial del creador, y utiliza esos datos para definir los límites de crédito. La compañía afirma que ya otorgó más de US$ 1.500 millones en crédito y amplió su oferta más allá de las tarjetas para creadores, con servicios bancarios para empresas, planificación impositiva, facturación y contabilidad.
"Los creadores son empresas reales, y los bancos no las entienden", sostuvo Eric Wei, cofundador de Karat. Esa dificultad también captó la atención de grandes compañías financieras. En abril de 2026, Visa y TikTok lanzaron en el Reino Unido una tarjeta destinada a creadores de contenido de TikTok LIVE, el servicio de transmisiones en vivo de la plataforma. La propuesta buscó acelerar el acceso al dinero generado por esos usuarios y facilitar la separación entre sus finanzas personales y los ingresos vinculados con su actividad profesional.
Los datos recopilados por Visa antes del lanzamiento reflejaron la magnitud del problema. El 49% de los creadores encuestados en el Reino Unido afirmó que sufrió demoras en los pagos, mientras que el 94% manifestó que quería mantener separadas sus finanzas personales de las vinculadas con su actividad profesional.
La economía de los creadores de segundo orden
Creo que ahí aparece un próximo capítulo interesante para la economía de los creadores. La primera generación de empresas de este sector se concentró, en gran medida, en darles herramientas para producir contenido, llegar a una audiencia y generar ingresos.
YouTube les dio distribución y acceso a grandes audiencias. Patreon y otras plataformas de membresía les permitieron generar ingresos a partir de sus seguidores. Shopify les dio herramientas para vender sus productos. A su alrededor surgió una industria vinculada a la publicidad, la representación de talentos, la edición, el análisis de datos y la producción.
A medida que más personas vivan de trabajos independientes, ingresos variables y distintas actividades al mismo tiempo, bancos, inmobiliarias, aseguradoras y otras empresas tendrán que adaptar sus servicios, que todavía parten de la idea de un cliente con sueldo fijo y una carrera tradicional.
Ese cambio ya empezó a verse en la banca y el crédito, pero también puede afectar al alquiler de viviendas, las hipotecas, los seguros, las jubilaciones y la contabilidad. El punto en común es el mismo. Muchos de estos productos se diseñaron para personas con ingresos estables, un solo empleador y poca movilidad, una realidad que no siempre coincide con la de los creadores.
Por eso, algunas de las empresas que pueden crecer junto con la economía de los creadores ni siquiera participan en la producción de contenido. Su negocio consiste en resolver problemas cotidianos que surgen a raíz de estas nuevas formas de trabajar. Snag es un ejemplo en el mercado inmobiliario. Sonmez me dijo que, en última instancia, la empresa quiere "reinventar el contrato de alquiler".
Snag todavía está en una etapa inicial y no está claro qué porcentaje de sus usuarios son creadores de contenido. Sin embargo, la necesidad que intenta cubrir va mucho más allá de ese grupo. Si cada vez más personas trabajan con ingresos variables, varias actividades y mayor libertad para cambiar de ciudad, las empresas que todavía exigen sueldo fijo, empleo estable y residencia permanente tendrán que adaptar sus productos a esa realidad.
*Esta nota fue publicada originalmente en Forbes.com.