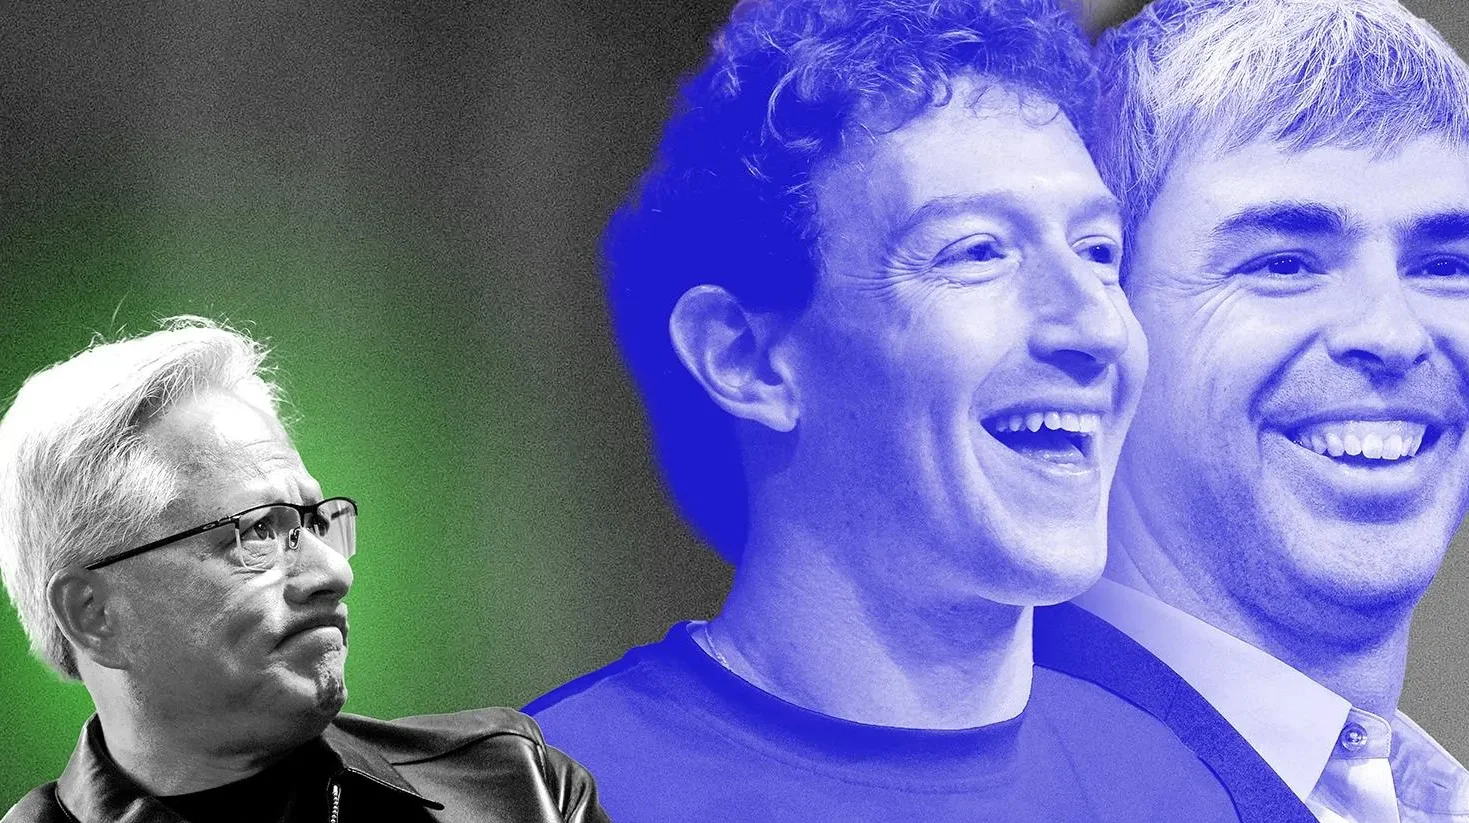
La rápida caída de Jensen Huang, CEO de Nvidia y una de las personas más ricas del mundo, resultó aún más sorprendente por un motivo: dejó en evidencia que el empresario no contaba con el mismo control sobre su compañía que otros fundadores de grandes tecnológicas. A diferencia de ellos, Huang no disponía de acciones con derechos de voto privilegiados, un mecanismo que permite a determinados accionistas conservar el poder de decisión y evitar ser desplazados de la dirección de sus propias empresas.
La diferencia se explica, en parte, porque Nvidia salió a bolsa en 1999. Cinco años después, dos jóvenes informáticos de Stanford plantearon a los bancos una condición poco habitual para llevar su startup al mercado bursátil. Larry Page y Sergey Brin, cofundadores de Google, querían conservar el control de la compañía incluso después de que comenzara a cotizar en bolsa. Finalmente, consiguieron que se estableciera una estructura de acciones de dos clases, una de las cuales les otorgaba 10 votos por título cuando la empresa debutó en el mercado en 2004.
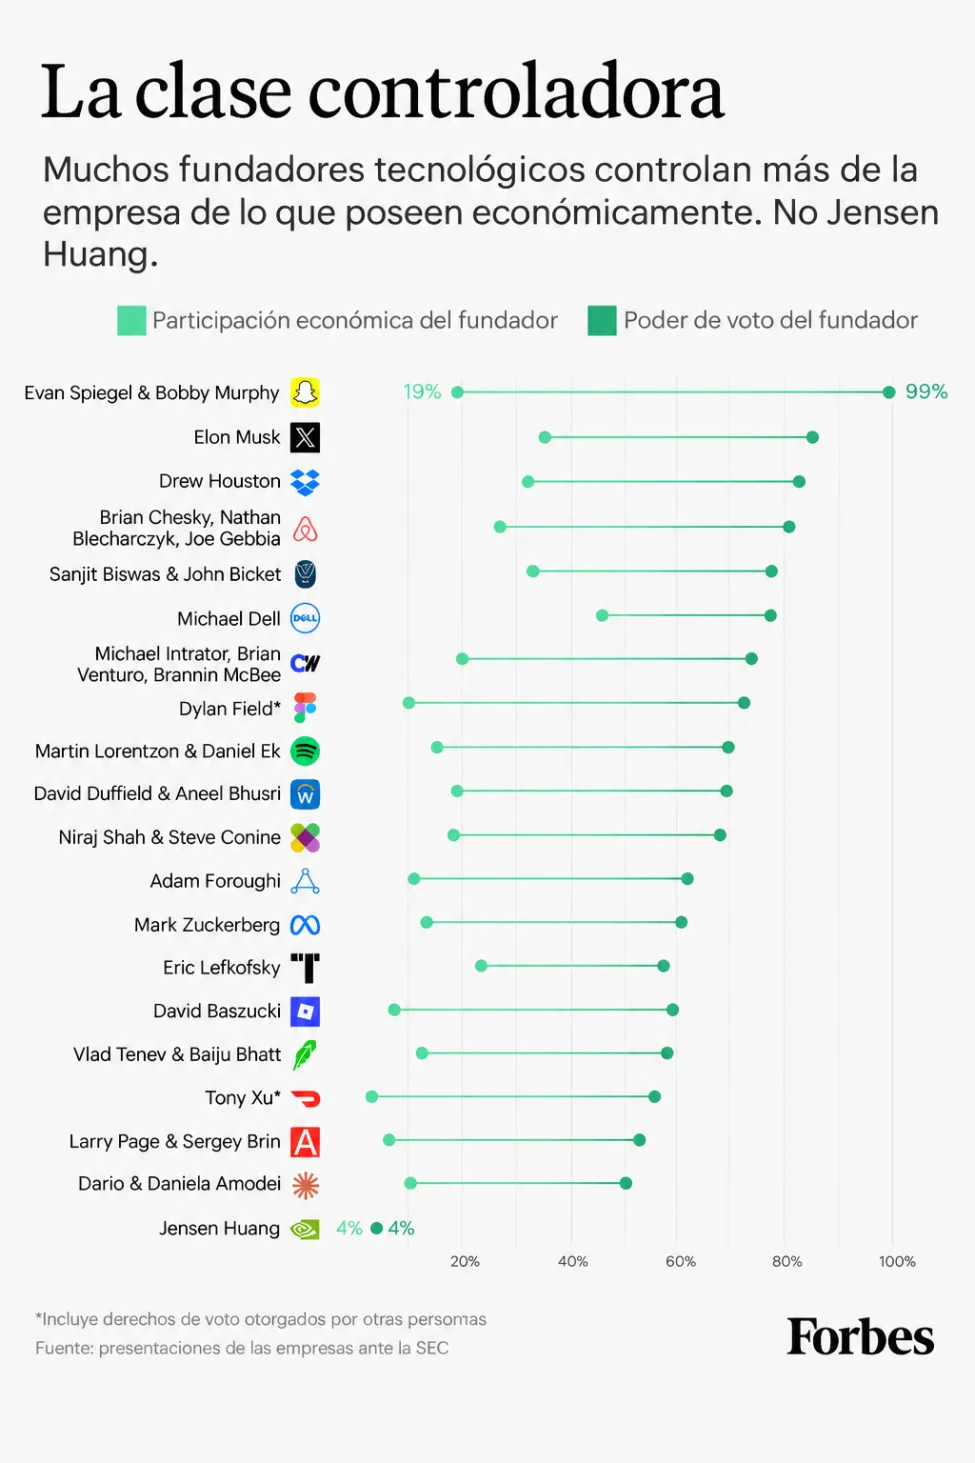
Ese mecanismo sigue siendo decisivo: aunque ambos se retiraron de la gestión diaria de Google hace siete años, todavía concentran el 53% de los derechos de voto. Gracias a esa participación, pueden decidir sobre la composición del consejo de administración, las modificaciones de los estatutos y los planes de sucesión. Por eso, cuando Brin decidió regresar a Google en 2023 para trabajar en sus modelos de inteligencia artificial, impulsado por la carrera hacia la superinteligencia, probablemente no necesitó la autorización de nadie.
Después de Google, otras compañías tecnológicas, como Meta, Alphabet, Snap y SpaceX, adoptaron estructuras similares. En noviembre de 2009, antes de su salida a bolsa en 2012, Meta estableció un sistema de acciones de dos clases, aparentemente por recomendación de Sean Parker, cofundador de Napster y expresidente de Facebook. En la actualidad, Mark Zuckerberg posee el 99% de las acciones de clase B de Meta, que otorgan derechos de voto privilegiados, y concentra el 61% del poder de voto total.
Esta estructura le permite mantener el control de la compañía y dificulta que otros accionistas puedan cuestionar sus decisiones. "¿Podés reunir a todos los demás accionistas comunes para votar en contra de Mark?", planteó Dustin Moskovitz, amigo de Zuckerberg y cofundador de Facebook, en una entrevista con Forbes en 2023. "No, no podés". El propio Zuckerberg explicó entonces las ventajas de este modelo: "Hay muchas empresas en el mundo con mucho capital... que no tienen el liderazgo ni la estructura de junta directiva que les permita hacer grandes apuestas por el futuro. Nosotros somos una empresa controlada por sus fundadores".
Más recientemente, el formulario S-1 de Anthropic reveló una estructura que otorga todavía más protección a sus fundadores. Según el documento, los siete cofundadores de la compañía tendrán una única acción con derecho a voto, administrada a través de una sociedad de responsabilidad limitada (LLC), que concentrará el 50,1% del poder de voto cuando la empresa salga a bolsa. A diferencia de Meta y Alphabet, donde los fundadores conservan el control mientras mantengan una cantidad suficiente de acciones con derechos de voto privilegiados, en Anthropic esa participación no disminuirá aunque sus cofundadores vendan o donen sus títulos. De hecho, cada uno se comprometió a donar el 80% de su participación accionaria.
Este tipo de estructuras se volvió cada vez más habitual entre las empresas tecnológicas. Según datos recopilados por Jay Ritter, profesor de finanzas de la Universidad de Florida, casi la mitad de las compañías del sector que salieron a bolsa en Estados Unidos el año pasado adoptaron un sistema de acciones de dos clases. En 2004, apenas el 5% utilizaba este mecanismo.
En el caso de Huang, el problema fue que Nvidia salió a bolsa antes de que estas estructuras se popularizaran, cuando el principio de "una acción, un voto" todavía era la norma para las ofertas públicas iniciales (OPV) de Silicon Valley. Otros empresarios tecnológicos tampoco cuentan con acciones que les otorguen derechos de voto privilegiados. Es el caso de Jeff Bezos, fundador de Amazon, que comenzó a cotizar en bolsa en 1997, y de Bill Gates, quien llevó a Microsoft al mercado bursátil en 1986.
Tras renunciar al consejo de administración y a su cargo de director ejecutivo de Nvidia, Huang conserva una participación del 3,6% en el capital de la compañía, valorada en aproximadamente US$ 145.000 millones, muy por debajo de los más de US$ 200.000 millones que llegó a valer a principios de octubre, antes del escándalo. Sin embargo, esa participación también le otorga apenas el 3,6% de los derechos de voto, por lo que sigue siendo un accionista importante, pero sin capacidad para controlar las decisiones de la empresa.

De hecho, los inversores institucionales BlackRock y Vanguard cuentan, cada uno, con aproximadamente el doble de poder de voto que Huang. Por lo tanto, cualquier influencia que conserve dentro de Nvidia, ya sea formal o informal, no dependerá únicamente de su voluntad. Según estimaciones de Forbes, si la compañía hubiera adoptado una estructura de acciones de dos clases, con 10 votos por cada título privilegiado, Huang habría concentrado alrededor del 26% del poder de voto. Esto le habría permitido ejercer una influencia mucho mayor en las deliberaciones del consejo de administración, aunque sin alcanzar una mayoría suficiente para impedir prácticamente cualquier intento de desplazarlo.
Durante años, Huang no necesitó contar con acciones que le otorgaran derechos de voto privilegiados. Su liderazgo al frente de Nvidia y el extraordinario crecimiento de la compañía fueron suficientes para mantener el respaldo del consejo de administración y de los accionistas. "Si tenés una superestrella, no querés provocarla", explicó Jason Katz, director gerente de UBS. La mayoría de los inversores tampoco cuestionó la particular estructura de gestión de Nvidia, que incluía 60 ejecutivos que respondían directamente a Huang y carecía de un plan de sucesión. Su confianza estaba puesta en el carismático empresario de la chaqueta de cuero que había transformado a un pequeño fabricante de chips gráficos para videojuegos en la empresa más valiosa del mundo.
El consejo de administración tampoco cuestionó ese modelo de gestión. Durante las más de tres décadas que Huang estuvo al frente de Nvidia, sus integrantes se caracterizaron por mantener una estrecha lealtad hacia el fundador. Según informó The New York Times, aunque los directores debatieron en distintas oportunidades la posibilidad de establecer un plan de sucesión, Huang se opuso a la propuesta y la compañía nunca llegó a implementarlo.
Sin embargo, contar con acciones que otorgan derechos de voto privilegiados, o carecer de ellas, no garantiza que un fundador pueda mantenerse al frente de su empresa. Adam Neumann, cofundador de WeWork, se vio obligado a abandonar su cargo por la presión de los inversores, pese a que controlaba la mayoría de los derechos de voto. Por su parte, Steve Jobs, Sam Altman y Jack Dorsey, ninguno de los cuales tenía acciones con voto privilegiado, fueron destituidos y posteriormente recuperaron sus puestos por decisión de los mismos consejos de administración que los habían desplazado.
Dorsey, quien más tarde fundó Block, aprendió de aquella experiencia y estableció una estructura de acciones de dos clases cuando su nueva empresa de tecnología financiera salió a bolsa en 2015. En el caso de Nvidia, Ritter considera que un eventual regreso de Huang tampoco puede descartarse. "Si en los próximos dos años Nvidia se estanca y el precio de sus acciones cae considerablemente, podría haber interés en que regrese para dirigir la empresa de nuevo", señaló. Y agregó: "Cualquier persona que llegue nueva no tendrá el historial de un CEO que haya proporcionado a los inversores rentabilidades del 700.000%".
Estos son los fundadores multimillonarios del sector tecnológico que, a diferencia de Huang, conservarían el control sobre las decisiones de sus compañías incluso si abandonaran sus cargos o sus consejos de administración se volvieran en su contra.
*Este artículo fue publicado originalmente por Forbes.com