Nvidia es el líder indiscutible del mercado de chips de IA, mientras que Intel quedó rezagada. Sin embargo, durante el último año, las acciones de esta última superaron a las de su rival. A mi entender, ese rendimiento no respondió a una ventaja competitiva, sino al respaldo de la Casa Blanca, ya que el acuerdo con el gobierno de Estados Unidos le otorgó una participación equivalente al 9,9% de la empresa. En mi opinión, las acciones de las compañías que superan las expectativas de los inversores suelen rendir mejor que las de aquellas que no las cumplen.
¿Qué significa esto para el desempeño de ambas acciones durante el resto de 2026?
Las expectativas sobre Nvidia son mucho más altas que las que pesan sobre Intel. Por eso, analicé cuál de las dos compañías tiene mayores posibilidades de lograr un crecimiento más rápido y rentable de lo que esperan los inversores.
Nvidia vs. Intel: una comparación rápida de sus acciones
En la década de 1980, Intel dominaba el mercado de semiconductores porque sus chips de unidad central de procesamiento (CPU), el componente principal que ejecuta las instrucciones de una computadora, eran fundamentales para el mercado de las computadoras personales (PC), que atravesaba una fuerte expansión. Sin embargo, con el avance de la IA generativa, Nvidia ganó protagonismo. La compañía lidera el mercado de las unidades de procesamiento gráfico (GPU), chips que primero se popularizaron en los videojuegos y hoy son esenciales para entrenar y ejecutar modelos de inteligencia artificial.
Nvidia, que diseña sus GPU pero encarga la fabricación a terceros, avanzaba con ventaja frente a Intel, que atravesaba una etapa complicada. Uno de los principales problemas surgió a partir de la estrategia impulsada por su entonces CEO, Pat Gelsinger, quien apostó fuerte por ampliar la capacidad de producción de la compañía. Desde que asumió el cargo en 2021, destinó grandes sumas a la construcción de fábricas y al negocio de fabricar chips para otras empresas. Sin embargo, los resultados no acompañaron esa apuesta y, para 2024, las acciones de Intel cayeron un 60%. Ese deterioro terminó por provocar la salida de Gelsinger, según informó CNBC.

Nvidia presentó resultados trimestrales con un aumento del 106% en sus ingresos, que alcanzaron los US$ 96.200 millones, y una suba del 126% en su beneficio neto, hasta los US$ 59.700 millones. Además, proyectó un crecimiento de los ingresos cercano al 70%.
El informe más reciente de Intel mostró un crecimiento de los ingresos del 25%, hasta alcanzar los US$ 16.100 millones, lo que representa su mayor avance en más de quince años. A su vez, la compañía registró una pérdida neta de US$ 11.000 millones según las normas contables oficiales de Estados Unidos, conocidas como GAAP, el estándar que utilizan las empresas de ese país para presentar sus resultados financieros, de acuerdo con su informe trimestral.
El estado actual de Nvidia (NVDA)
Nvidia concentra su fortaleza en uno de los segmentos más rentables de la cadena de valor de la IA generativa. Pese a la competencia de Google y Amazon, la empresa mantiene importantes ventajas frente a sus rivales.
Descripción general del negocio y posición en el mercado
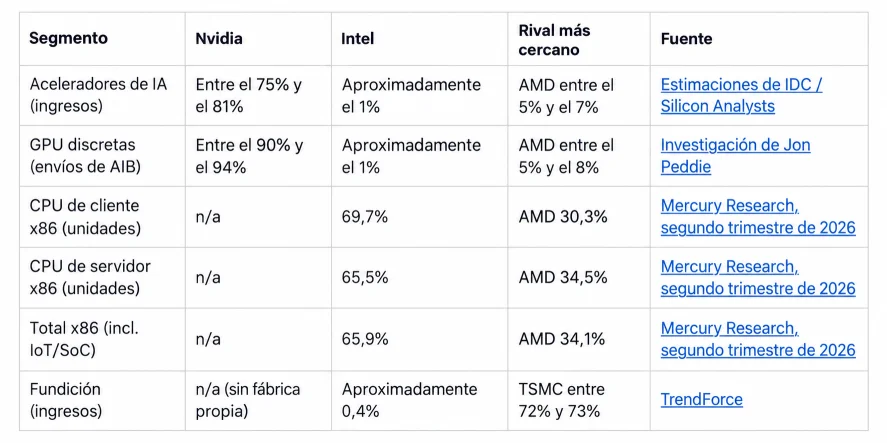
Nvidia lidera el mercado de aceleradores de IA para centros de datos y de GPU discretas con una participación de mercado cercana al 90%. Además, la compañía tiene una presencia importante en el negocio de chips y sistemas de conectividad para centros de datos gracias a productos como NVLink, InfiniBand y Spectrum-X, tecnologías que permiten conectar servidores y procesadores a alta velocidad.
Según The Globe and Mail, los ingresos de Nvidia en el negocio de redes para centros de datos aumentaron un 142% durante el ejercicio fiscal 2026 y un 138% en el segundo trimestre del ejercicio fiscal 2027.
Valoración de NVDA
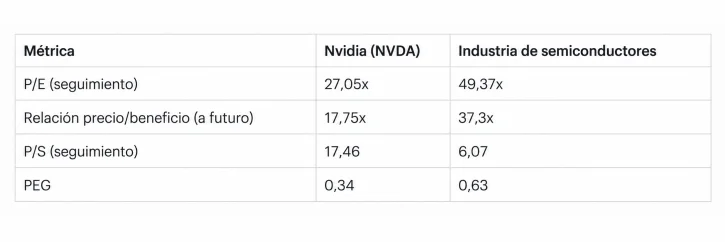
Las acciones de Nvidia cotizan a una valoración razonable en comparación con el promedio de la industria de semiconductores.
Valoración de Nvidia frente a la industria de semiconductores
Rendimiento reciente de las acciones
Las acciones de Nvidia subieron un 25,53% en las últimas 52 semanas y la compañía continúa siendo la empresa más valiosa del mundo, con una capitalización bursátil de US$ 5,27 billones.
Comparación con la competencia
Nvidia conserva el primer puesto en aceleradores de IA, aunque perdió participación de mercado tras alcanzar un máximo cercano al 87% en 2024. A diferencia de Intel, Nvidia no compite directamente en el mercado de CPU ni en el negocio de fabricación de semiconductores para otras compañías, conocido en la industria como foundry.
La ventaja competitiva de Nvidia
La principal ventaja de Nvidia es CUDA, su plataforma de software para GPU, que facilita a los desarrolladores programar y ejecutar tareas de inteligencia artificial en los chips de la compañía y genera una fuerte dependencia de su ecosistema. A eso se suma el rápido crecimiento de sus ingresos en el negocio de redes.
Por último, su alianza con el fabricante de chips TSMC le brinda acceso prioritario a procesos de fabricación de última generación y a CoWoS, una tecnología avanzada de empaquetado que integra distintos componentes en un mismo sistema. Gracias a este vínculo, Nvidia puede asegurar la capacidad de producción de los chips que diseña.
Situación actual de Intel (INTC)
Intel todavía registra pérdidas y enfrenta el desafío de convertir sus sólidas inversiones en infraestructura fabril en un negocio rentable.
Descripción general del negocio y posición en el mercado
Intel tiene una participación muy reducida en los mercados de aceleradores de IA y de GPU. Su plataforma Panther Lake/Core Ultra 300, una generación de procesadores destinada a computadoras personales, compite en el mercado de PC de consumo y en equipos preparados para ejecutar tareas de inteligencia artificial. Intel también compite con AMD en el mercado de CPU.
Además, según un comunicado de Nvidia, Intel acordó con Nvidia desarrollar conjuntamente productos para centros de datos y computadoras personales.
Valoración de INTC
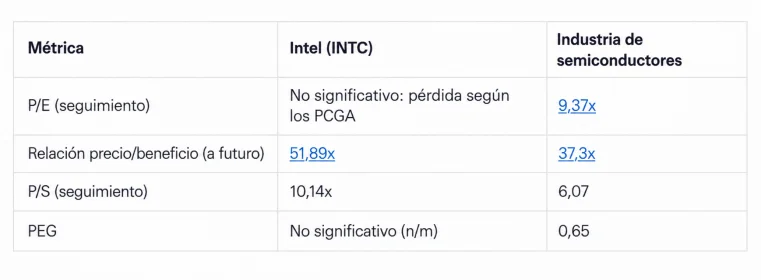
Las acciones de Intel cotizan caras frente a los promedios de la industria de semiconductores, de acuerdo con los ratios precio/ganancias y precio/ventas futuros, dos indicadores que comparan el precio de una acción con las ganancias y los ingresos que el mercado espera de la compañía.
Valoración de Intel frente a la industria de semiconductores
Rendimiento reciente de las acciones
Las acciones de Intel subieron más del 338% en las últimas 52 semanas.
Comparación con la competencia
Intel mantiene una posición destacada en CPU y una pequeña participación en el negocio de fabricación de chips para terceros, muy por detrás de TSMC.
El balance de Intel atravesó una profunda reestructuración en 2025. SoftBank invirtió US$ 2.000 millones, mientras que el gobierno de Estados Unidos destinó US$ 8.900 millones a la compra de 433,3 millones de acciones, con lo que obtuvo una participación del 9,9% a un precio de US$ 20,47 por acción. Por su parte, Nvidia invirtió otros US$ 5.000 millones, según informó CNBC.
La estrategia de Intel de fabricar chips para otras compañías aún no dio los resultados esperados. Los ingresos provenientes de clientes externos de este negocio alcanzaron los US$ 293 millones en el segundo trimestre, un 68% más que en el trimestre anterior. Aun así, esta división registró una pérdida de US$ 2.100 millones y sus ingresos representaron menos del 2% de los US$ 16.100 millones que Intel facturó en total.
Principales diferencias a tener en cuenta antes de fin de año
Nvidia presenta un margen bruto, un margen neto y un margen operativo superiores a los de Intel. También genera un flujo de caja libre mucho mayor y registra una elevada rentabilidad sobre el capital invertido (ROIC), un indicador que mide qué tan eficientemente una empresa obtiene ganancias con el dinero destinado a su negocio. Intel, por el contrario, registra un rendimiento negativo en ese aspecto.
Comparación entre Nvidia e Intel según sus principales indicadores financieros
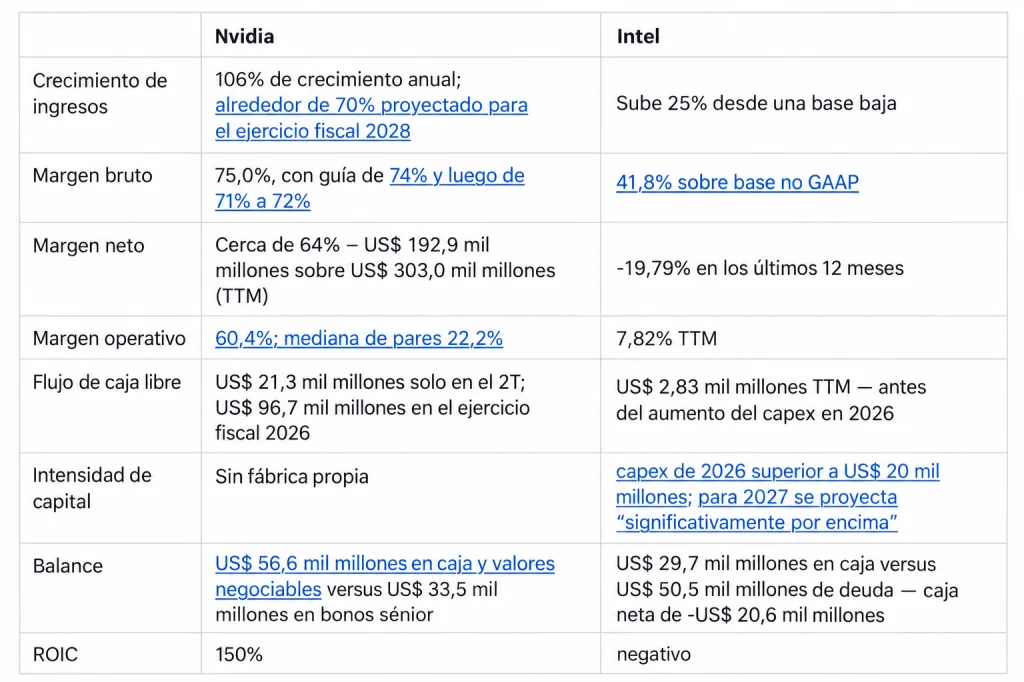
El negocio de Intel exige una inversión de capital mucho mayor que el de Nvidia. Su director financiero señaló que el gasto en equipamiento y espacio para fábricas en Estados Unidos entre 2021 y 2026 se aproxima a los US$ 100.000 millones. Nvidia, en cambio, diseña sus chips pero no los fabrica. Esa diferencia explica gran parte de la brecha entre ambas compañías en términos de flujo de caja libre y de rentabilidad sobre el capital.
Múltiplos de valoración y evolución de los ingresos
Las acciones de Nvidia cotizan a una valoración inferior a las de Intel según los ratios precio/ventas y precio/ganancias proyectados. Mientras Nvidia cotiza con descuento respecto al promedio de la industria de semiconductores, las acciones de Intel se negocian a una valoración considerablemente más alta que la media del sector.
Diferencias en la participación de mercado
Intel tiene una participación de mercado superior en CPU, mientras que Nvidia domina ampliamente el segmento de GPU. La fuerte demanda de estos procesadores gráficos le permite a Nvidia fijar precios elevados y obtener márgenes de ganancia atractivos. El mercado de CPU avanza a un ritmo más lento, lo que limita la velocidad de expansión de Intel.
Comparación de las perspectivas a largo plazo
Las perspectivas a largo plazo de Nvidia podrían mantenerse por encima de las de Intel mientras la industria de las GPU crezca a un ritmo más rápido que el del mercado de las CPU.
Riesgos a tener en cuenta para ambas acciones de cara al cierre del año
Los riesgos de Nvidia aparecen, en general, a más largo plazo y tienen un carácter más especulativo que los problemas inmediatos que enfrentan los inversores de Intel.
Riesgos para Nvidia
Nvidia depende en gran medida de un reducido grupo de clientes. Además, la compañía destina grandes sumas a proveedores e infraestructura de IA, su flujo de caja libre quedó por debajo de las expectativas y enfrenta fuertes restricciones para vender en el mercado chino.
El principal riesgo es la alta dependencia del negocio de los centros de datos. Este segmento genera aproximadamente el 92% de los ingresos de la compañía, mientras que sus dos mayores clientes concentran el 36% de esa facturación. Otro riesgo, de menor peso, es la baja de sus márgenes brutos, que pasaron del 75% a un rango de entre el 72% y el 73%, aunque todavía se mantienen en niveles elevados.
Nvidia planea destinar US$ 279.000 millones a infraestructura de IA, una apuesta que podría implicar riesgos si la demanda pierde fuerza. El flujo de caja libre del segundo trimestre quedó por debajo de lo previsto, con US$ 21.300 millones, aunque esa cifra representó una suba del 59% frente al trimestre anterior. Por último, según informó el New York Times, Nvidia enfrenta importantes restricciones para vender sus chips en China.
Riesgos para Intel
Intel consume grandes cantidades de efectivo, aumenta el número de acciones en circulación, pierde participación de mercado y depende demasiado del mercado de PC, que pierde peso. La compañía prevé una inversión de capital de US$ 20.000 millones para 2026, una cifra que podría aumentar en 2027. En este contexto, el futuro de Intel depende, en buena medida, de que consiga ingresos significativos en su negocio de fabricación de chips para terceros, en el que compite con TSMC y otros grandes fabricantes.
La venta de nuevas acciones para captar capital redujo la participación porcentual de los accionistas existentes, un efecto conocido como dilución, y también presionó la cotización. A su vez, Intel registró importantes pérdidas contables por una depreciación de US$ 12.529 millones vinculada al valor de las acciones relacionadas con la inversión del gobierno de Estados Unidos en la compañía.
Por último, Intel perdió participación de mercado frente a AMD en todas las categorías de productos x86, la arquitectura de procesadores utilizada por la mayoría de las PC tradicionales. Además, la empresa obtiene buena parte de sus ingresos del mercado de computadoras de escritorio, un segmento que cayó más de un 20%.
Lo que dicen los analistas sobre Nvidia e Intel
Un total de 60 analistas alcanzaron un consenso de "compra fuerte" para las acciones de Nvidia, con un precio objetivo promedio de US$ 325,99, según S&P Global. Esa cifra implica un potencial de suba del 45%, respaldado por el fuerte crecimiento de los ingresos, los altos márgenes y una valoración relativamente baja.
En cambio, 48 analistas fijaron para Intel un precio objetivo promedio de US$ 114,88, un 11% por encima de su cotización actual. La cautela responde a varios factores. Por un lado, las acciones tienen un precio elevado en relación con las ganancias que el mercado espera para los próximos años y que la empresa todavía no genera. A esto se suma que su negocio de fabricación de chips para terceros pierde cerca de US$ 2.000 millones por trimestre, pese a que obtiene menos de US$ 300 millones en ingresos de clientes externos.
Los analistas también observan con atención el aumento previsto de las inversiones hasta 2027, la pérdida de participación de mercado en los negocios que hoy les generan ganancias y el incremento de la cantidad de acciones en circulación, que reduce la participación porcentual de los accionistas existentes.
¿Qué acción de IA encaja mejor con tu estrategia de cartera para el cierre del año?
Si buscás una empresa con una alta participación de mercado en un sector rentable, márgenes elevados, un flujo de caja importante y una valoración inferior al promedio de la industria, Nvidia puede ser una alternativa atractiva.
Yo evitaría Intel, ya que su negocio parece atravesar una situación relativamente frágil, y evaluaría otros fabricantes de chips para IA. Uno de los que aparece entre las alternativas es TSMC, que fabrica los chips diseñados por Nvidia, entre otras compañías. Los ingresos de la empresa crecieron un 63% en el trimestre que terminó en agosto, mientras que su margen neto alcanzó el 49,9%. Sus acciones subieron un 59,6% en el último año y cotizan a un PER futuro de 19,45, un indicador que relaciona el precio de la acción con las ganancias que el mercado espera para la compañía.
*Esta nota fue publicada originalmente en Forbes.com.