El negocio de US$ 1.000 millones que también financia al agro ecuatoriano
Julissa Villanueva Periodista
Julissa Villanueva Periodista
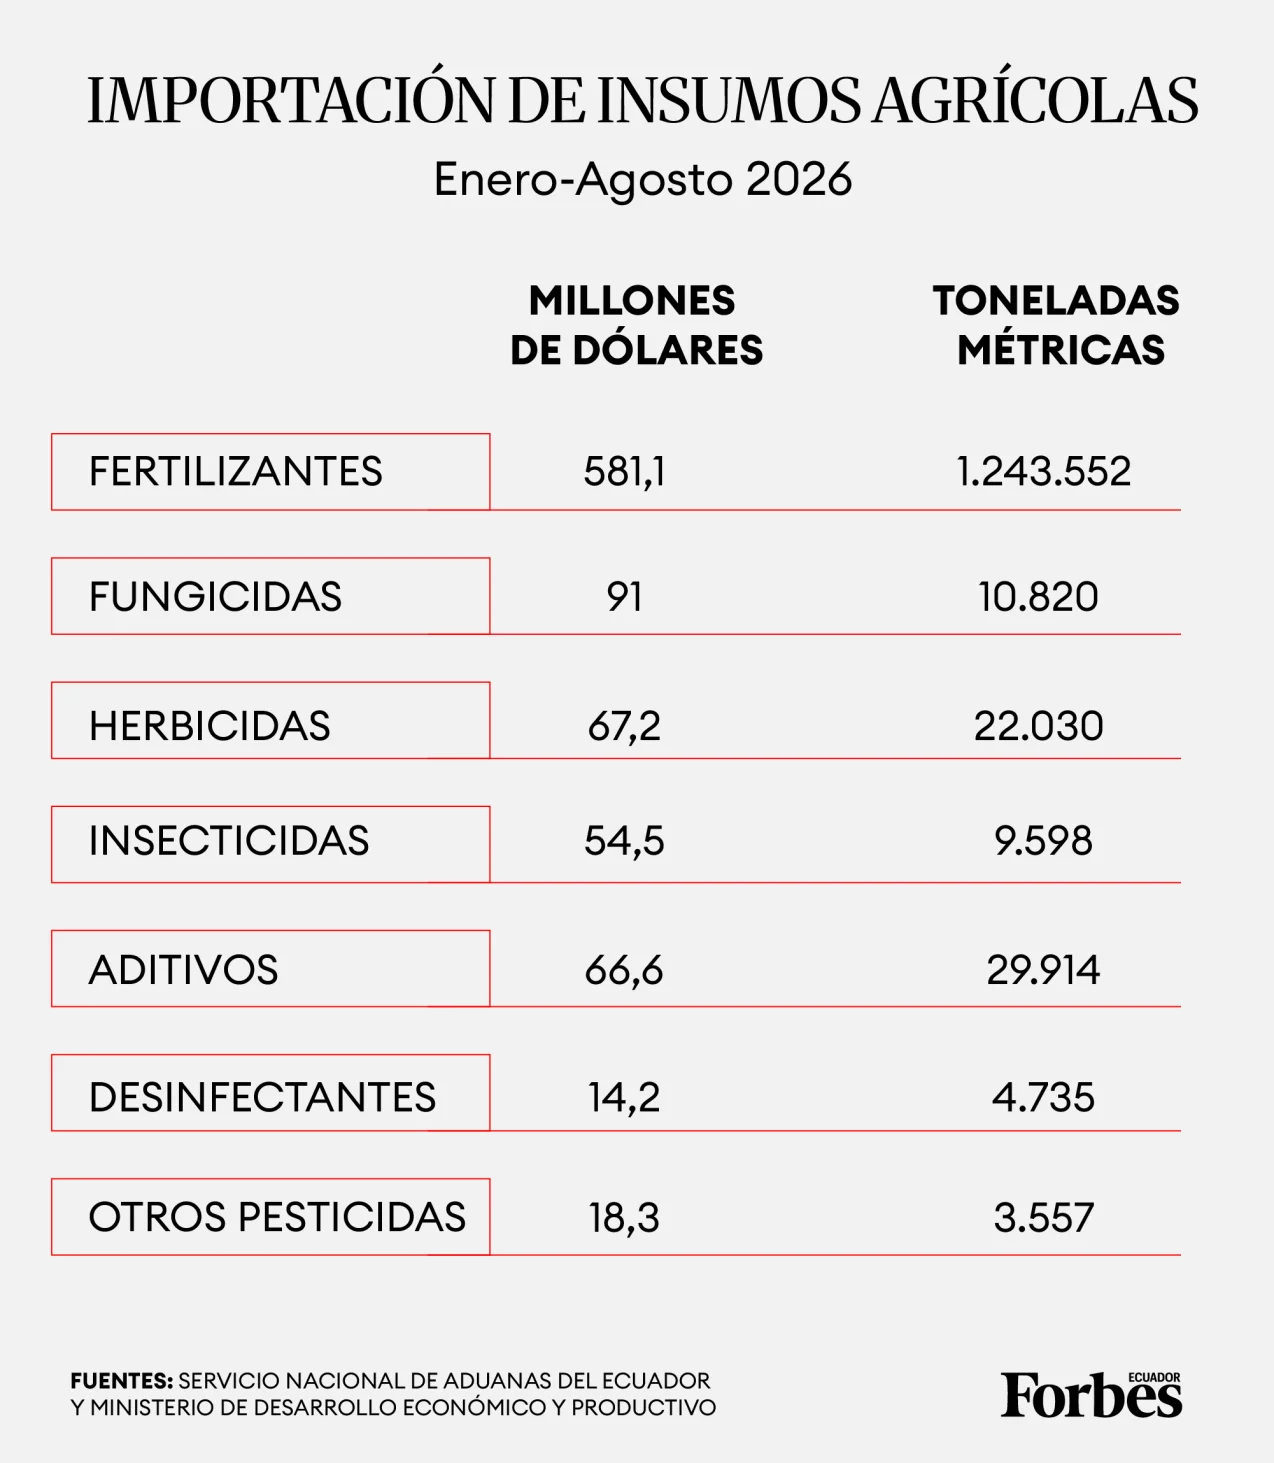
Alrededor de US $1.000 millones se mueven cada año en el mercado ecuatoriano de agroinsumos entre la compra de semillas, fertilizantes y agroquímicos, según la Asociación de la Industria de Protección de Cultivos y Salud Animal (Apcsa).
De acuerdo con Serapio Arana, presidente de ese gremio, eso significa que el campo ecuatoriano gasta y mueve "una cantidad gigantesca de dinero cada año solo en los materiales necesarios para sembrar y proteger los cultivos".
La organización calcula que en ese negocio, entre 85 % y 90 % de las ventas se realizan a través de crédito, con plazos que van de 90 a 360 días. La particularidad, explica Arana, es que buena parte de ese financiamiento no proviene de bancos, sino de las propias empresas proveedoras y del canal de distribución. "Con el pasar de los años, las empresas se han convertido en los financiadores de la agricultura".
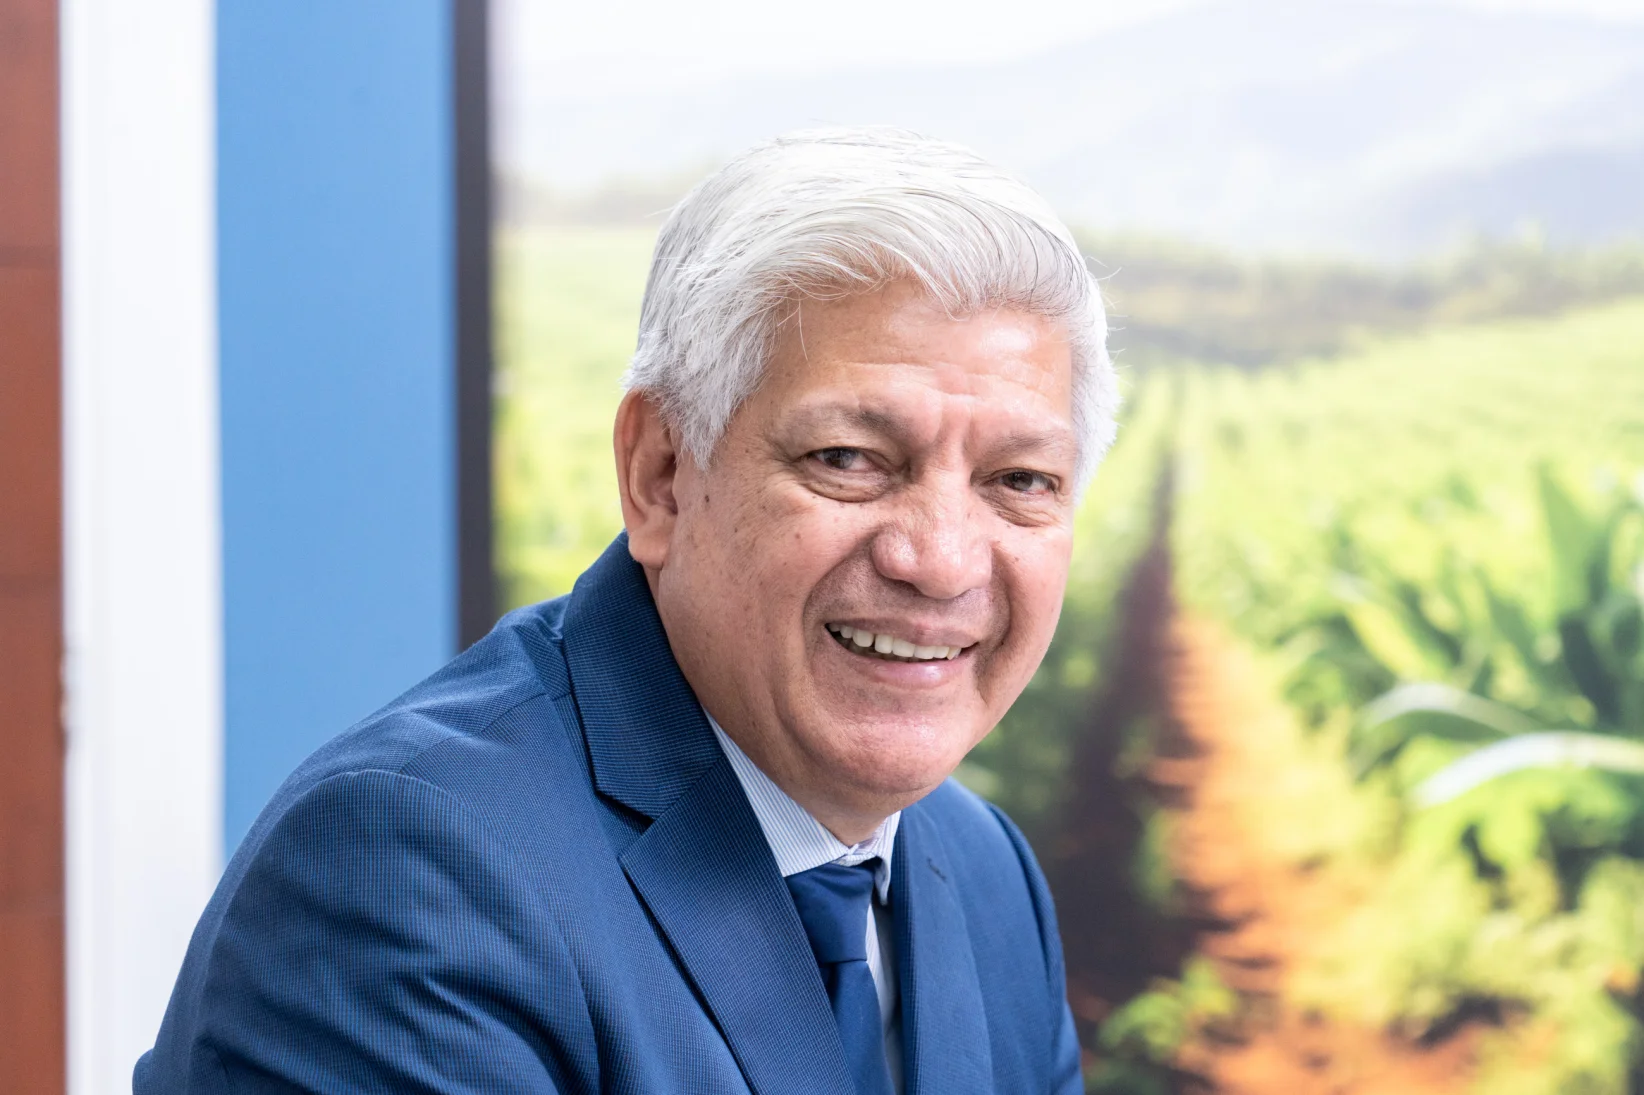
El mecanismo puede funcionar directamente con el productor: la empresa entrega los insumos para una campaña de siembra y cobra después de la cosecha. También puede hacerlo a través de los almacenes agrícolas, que reciben crédito del proveedor y luego venden al agricultor. La incidencia llega a cultivos de relevancia en la exportación nacional como banano, cacao, frutas y flores.
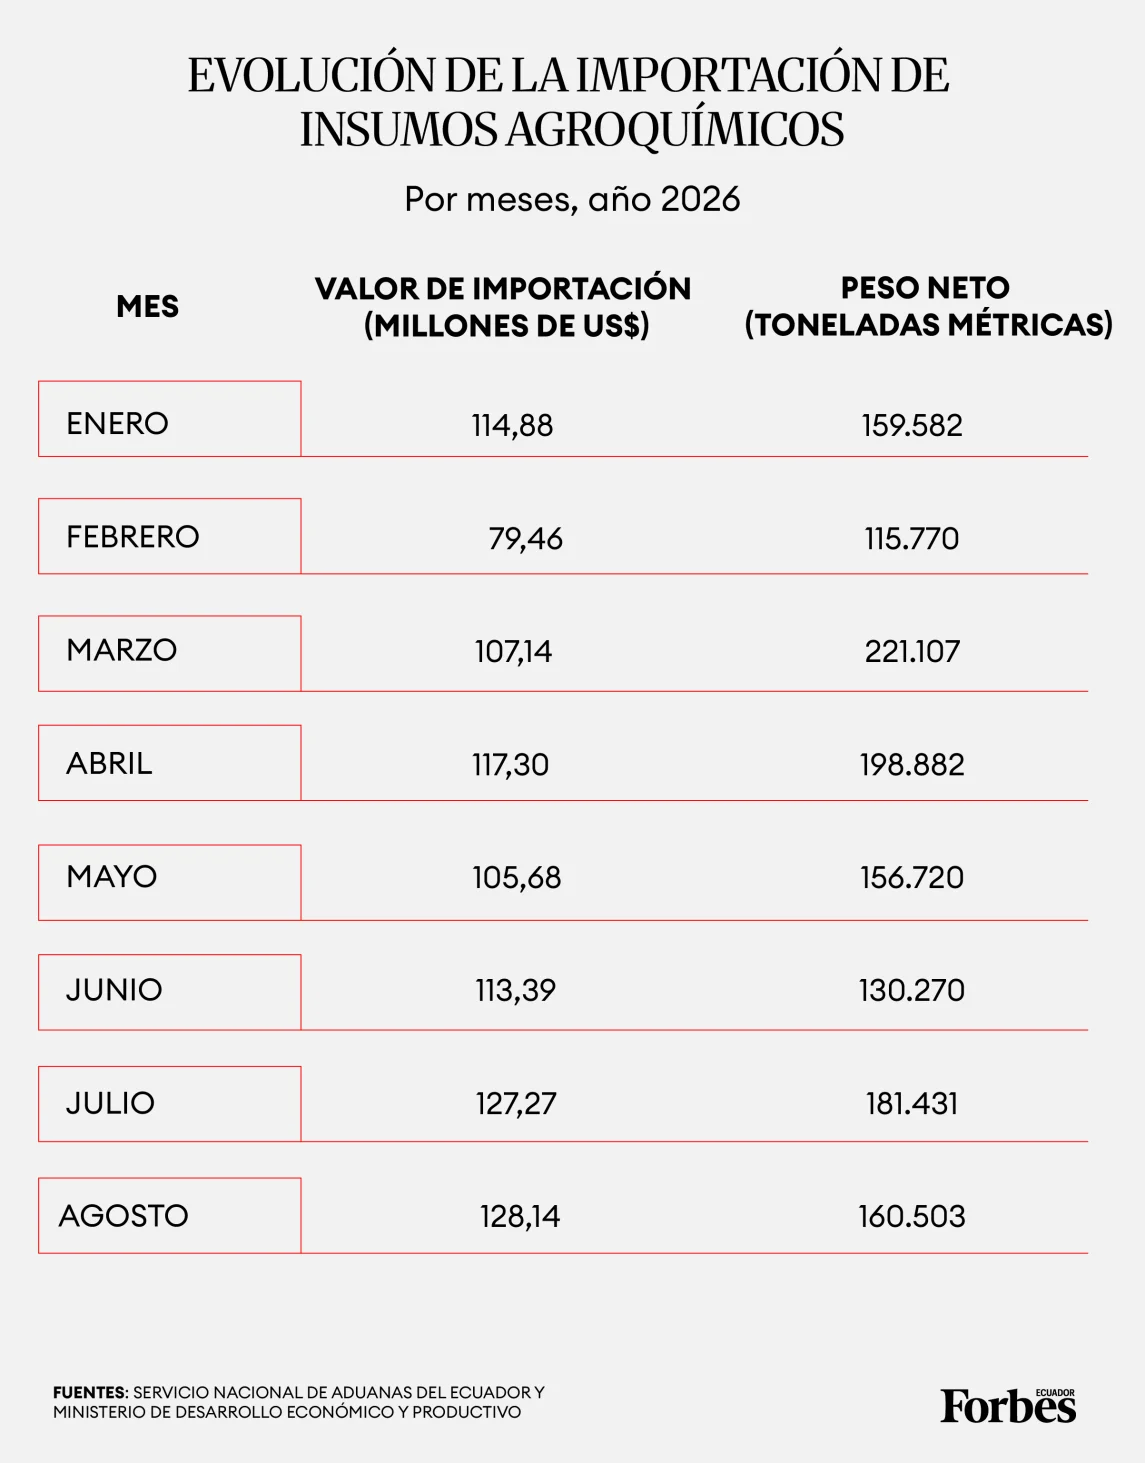
En 2026, esa dependencia se ha vuelto más visible por el encarecimiento de estos insumos. Tres de ellos son la urea (abono nitrogenado más concentrado del mundo); el Muriato de Potasio (MOP), que es la fuente de potasio más utilizada y económica de la agricultura mundial; y el Fosfato Diamónico (DAP), que aporta nitrógeno y fósforo a los cultivos. Todos han registrado incrementos este año.
Entre enero y agosto, el precio internacional de la urea pasó de US $619,2 a US $793,5 por tonelada, un incremento de 28,1%. El mayor nivel del período se registró en abril, con US $856,9 por tonelada de acuerdo con la información del Servicio Nacional de Aduanas del Ecuador (Senae), y el Ministerio de Desarrollo Económico y Productivo.
El Muriato de Potasio mostró una trayectoria más estable al pasar de US $366 a US $386,9 por tonelada, un aumento de 5,7 %. En contraste, el Fosfato Diamónico que alcanzó US $770,5 por tonelada en mayo, descendió hasta US $390 en agosto, con una caída de 6,1 % frente a enero.
En este escenario, las empresas del sector productivo han reforzado su planificación y realizan con varios meses de anticipación los pedidos destinados a la temporada agrícola de invierno.
Así, la coyuntura internacional deja en evidencia la capacidad de adaptación de la agricultura ecuatoriana y de su cadena de proveedores. Anticipar compras, diversificar fuentes de abastecimiento, incorporar tecnología y mejorar la productividad se convierten en herramientas cada vez más importantes para sostener el crecimiento del sector.
El 2026 avanza como un año atípico para la provisión de agroinsumos, por la combinación de factores geopolíticos, energéticos y logísticos. El bloqueo del estrecho de Ormuz, una de las principales rutas estratégicas para el comercio mundial de petróleo y gas, es uno de los desencadenantes de los altos precios.
Ubicado entre Irán, Omán y Emiratos Árabes Unidos, por esta vía circulan importantes volúmenes de petróleo, gas y materias primas utilizadas en la fabricación de fertilizantes. Un tercio del comercio mundial de estos insumos pasan por esta ruta marítima.
Serapio Arana destaca que, para Ecuador, el impacto no depende necesariamente de que los fertilizantes destinados al país pasen directamente por el estrecho. Su efecto se transmite principalmente a través de los mercados internacionales y de las cadenas de suministro.
"Por esta ruta circula gas y petróleo que son insumos fundamentales para fabricar fertilizantes nitrogenados, como la urea y el sulfato de amonio. Por ello, una alteración en el suministro energético encarece primero la producción en los países que procesan estas materias primas y fabrican los fertilizantes, y ese mayor costo posteriormente se traslada al comercio internacional".
Ecuador, que no produce localmente fertilizantes nitrogenados, fosfatados y potásicos en cantidades relevantes, debe adquirirlos en los mercados internacionales y, por lo tanto, termina recibiendo el impacto en el precio del producto ya elaborado. "Nosotros no somos productores de ninguno de estos fertilizantes, entonces estamos al vaivén de lo que sucede en el mundo entero. Compramos a los precios que el mercado nos ofrece.
Los datos de comercio muestran esta interdependencia: en 2025, por ejemplo, Ecuador abasteció buena parte de sus importaciones de urea desde Rusia y China, además de otros proveedores como Omán, Trinidad y Tobago e Italia. De esta manera, una alteración en los costos de energía, transporte o disponibilidad de materias primas puede trasladarse a distintos eslabones de la cadena antes de llegar al precio final del insumo en Ecuador.
Un ejemplo es el comportamiento de los fertilizantes durante 2026. Según la referencia del gremio, la urea, que antes de la escalada de precios se ubicaba alrededor de US $28 y US $30 por saco de 50 kilos, llegó a US $45 y hasta US $50.
El nitrógeno, vinculado al mercado del gas, y el fósforo y el potasio también están expuestos a cambios en la oferta mundial. A esto se suman los costos logísticos.
El transporte marítimo es otro componente de presión. Según el ejecutivo, el costo de un contenedor que se encontraba alrededor de US $4.000 llegó a aproximarse a US $10.000 en determinados momentos. Su análisis parte de finales de 2021 e inicios de 2022, como secuelas de COVID-19, falta de barcos y congestión en puertos de China. Así como por la sequía en el Canal de Panamá y tensiones geopolíticas en el Canal de Suez desde el año 2024.
La presión externa encuentra, al menos parcialmente, un contrapeso dentro del mercado ecuatoriano a través de la competencia entre las empresas comercializadoras de insumos agroquímicos.
La Asociación de la Industria de Protección de Cultivos y Salud Animal (Apcsa) agrupa a 38 empresas que concentran entre 85 % y 90 % de los insumos agrícolas del país. Juntas facturaron más de US $1.500 millones en 2025, según registros de la Superintendencia de Compañías, Valor y Seguros. El resto corresponde a unas 150 o 170 compañías de menor participación.
En agroquímicos, esa competencia se traduce en múltiples alternativas para una misma molécula. Un agricultor puede encontrar cuatro, cinco o seis marcas para un mismo producto, según Serapio Arana. Eso limita la capacidad individual de una empresa para trasladar libremente sus costos al consumidor.
"Aquí en Ecuador las empresas competimos durísimo entre nosotros. Hay una fuerte competencia de precios. Usted le pregunta a cualquier agricultor si está en capacidad de comprar una molécula y va a un almacén, cuántas marcas encuentra de esa misma molécula, y le aseguro que incluso los que ven esta entrevista van a decir: ‘yo quiero un producto y tengo cuatro, cinco, seis marcas que puedo escoger’", argumenta.
El negocio, sin embargo, tiene que estar preparado antes de que empiece la campaña agrícola. Las empresas ya realizaron sus pedidos para la temporada de invierno, que se extiende aproximadamente de noviembre a abril. Estima que entre 70 % y 80 % de los insumos que se utilizarán durante esa temporada debe estar en Ecuador hasta noviembre.
La razón es la logística, debido a que muchos productos llegan en presentaciones industriales y necesitan ser fraccionados antes de llegar al agricultor. Los pedidos comienzan a negociarse desde mayo y junio. Luego las fábricas programan producción, embarque y transporte.
En paralelo, el crecimiento de cultivos de mayor valor está modificando el mercado. El cacao es un ejemplo. El aumento de la superficie cultivada se combinó con una mejora significativa de la productividad, que aumentó a una tonelada por hectárea. Mientras tanto, hace cinco o seis años el país obtenía en promedio entre nueve y 11 quintales de cacao fermentado y seco por hectárea.
El caso del cacao evidencia la dimensión económica que tiene el mercado de agroinsumos dentro de la agricultura ecuatoriana. "Cuando hay capital sobre la misma hectárea de cultivo, el cultivo que sea, se invierte dinero y aumenta la producción, aumenta la productividad por hectárea. Esto es como una señal fuerte para Ecuador, hay que invertir en los cultivos para poder sacar mayor productividad", culmina Serapio Arana. (I)