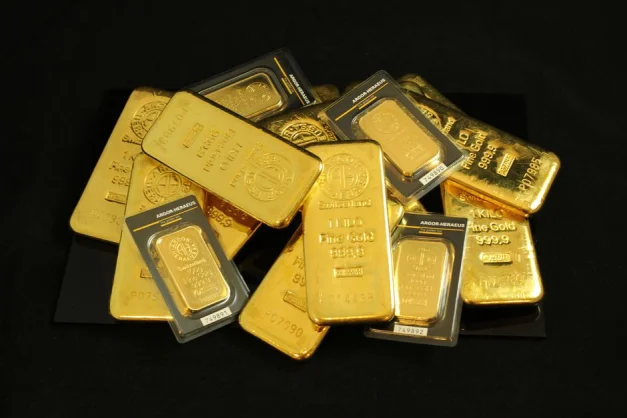
El oro acumula una caída superior al 25% desde su máximo histórico, a pesar de la guerra entre Estados Unidos, Israel e Irán y de las fuertes tensiones en el mercado petrolero. El metal precioso cotiza alrededor de US$ 4.120 por onza, equivalente a 31,1 gramos, lejos del récord de más de US$ 5.600 que alcanzó este año, y perdió más del 6% en el último mes. El retroceso sorprendió a quienes esperaban que el conflicto impulsara la demanda de activos considerados refugios seguros.
A comienzos de 2026, pocos inversores habrían anticipado este comportamiento. Una guerra en Medio Oriente, el cierre del estrecho de Ormuz y un barril de petróleo por encima de US$ 100 durante buena parte de la primavera del hemisferio norte parecían condiciones favorables para una fuerte suba del oro. Sin embargo, el resultado fue muy diferente.
La caída perjudicó a quienes compraron oro para protegerse de la crisis y dejó una conclusión importante. Aunque suele considerarse una inversión segura en tiempos de incertidumbre, el metal también puede perder valor cuando aumentan las tasas de interés y se fortalece el dólar.
Por qué cayó el oro durante la guerra en Medio Oriente
El conflicto comenzó el 28 de febrero, cuando Estados Unidos e Israel lanzaron ataques coordinados contra objetivos iraníes. Inicialmente, el oro reaccionó como se esperaba y avanzó hacia máximos históricos ante la búsqueda de refugio por parte de los inversores. Sin embargo, pocas semanas después comenzó a retroceder y llegó a perder hasta un 25% respecto de su máximo de marzo.
La explicación está relacionada con el comportamiento del petróleo. El cierre del estrecho de Ormuz, una ruta por la que normalmente circula más de una quinta parte del comercio mundial de crudo, provocó un fuerte aumento de los precios de la energía. Durante buena parte del segundo trimestre, el barril se mantuvo en torno a los US$ 100 o por encima de ese nivel. A principios de septiembre llegó a aproximadamente US$ 109, después de nuevos ataques contra instalaciones energéticas y de transporte marítimo.
El encarecimiento del petróleo elevó las expectativas de inflación y modificó las perspectivas sobre la política monetaria. En lugar de recortar las tasas de interés, como anticipaban los mercados, los bancos centrales comenzaron a aumentarlas. En Estados Unidos, esta situación culminó en septiembre con la primera suba de tasas de la Reserva Federal desde 2023. Al mismo tiempo, el rendimiento de los bonos del Tesoro de ese país a diez años se acercó a su nivel más alto desde 2002.
Este cambio perjudicó al oro por una razón concreta. El metal no paga intereses, por lo que pierde parte de su atractivo cuando los inversores pueden obtener rendimientos más elevados con alternativas consideradas seguras, como los bonos del Tesoro estadounidense.
El fortalecimiento del dólar también presionó su cotización. A esto se sumaron informes que indicaban que algunos bancos centrales, históricamente compradores importantes de oro, habían reducido sus adquisiciones o vendido parte de sus reservas para apoyar sus economías.
Cuándo funciona el oro como refugio y cuándo puede perder valor
El comportamiento reciente muestra que el oro no siempre protege a los inversores frente a una crisis. Su cotización suele beneficiarse de la caída de las tasas de interés reales, es decir, aquellas que descuentan el efecto de la inflación, y del debilitamiento del dólar.
Durante crisis como las de 2008 y 2020, cuando los bancos centrales aplicaron políticas monetarias más flexibles y redujeron las tasas de interés, el oro encontró condiciones favorables para alzar sus precios. En cambio, cuando la inflación obliga a endurecer la política monetaria, el metal puede enfrentar dificultades, al menos a corto plazo.
La historia ofrece un antecedente. Durante la crisis petrolera de 1979 y la Revolución iraní, el oro registró una fuerte suba. Sin embargo, posteriormente sufrió una caída pronunciada cuando la Reserva Federal de Estados Unidos, bajo la conducción de Paul Volcker, elevó las tasas de interés reales.
Esta relación ayuda a explicar por qué el metal perdió terreno en 2026, incluso en medio de una guerra. El aumento de los precios energéticos terminó por impulsar condiciones financieras que perjudicaron su cotización.
El petróleo ofreció una mejor cobertura, pero también presenta riesgos
Mientras el oro retrocedía, el petróleo funcionó como una cobertura más efectiva frente a las consecuencias de esta crisis. El conflicto afectó directamente el suministro energético mundial, por lo que el crudo reaccionó con fuertes alzas de precio. Sin embargo, esa protección también tiene limitaciones. El barril volvió a acercarse a los US$ 90 a medida que la oferta de petróleo de los países del Golfo Pérsico comenzó a recuperarse.
Analistas de JP Morgan proyectaron que los precios podrían caer considerablemente hacia fines de año si la producción vuelve a los niveles previos a la guerra. Las acciones de empresas energéticas registraron fuertes avances durante la suba del crudo, aunque los inversores que ingresaron al mercado más tarde también experimentaron importantes fluctuaciones.
La diferencia es que el petróleo protege principalmente frente a las interrupciones del suministro, mientras que su evolución no necesariamente acompaña a la inflación en general. Una vez que se normalice la oferta, su cotización puede caer rápidamente.
Cómo proteger una cartera de inversiones ante la volatilidad
Ante este escenario, los inversores deben evaluar qué papel pueden desempeñar las materias primas dentro de sus carteras. La primera recomendación es identificar el riesgo del que buscan protegerse, ya que cada activo responde de manera diferente a los cambios económicos.
Si la preocupación es una recesión que lleve a la Reserva Federal de Estados Unidos a recortar fuertemente las tasas de interés, el oro sigue siendo una alternativa. Además, su caída superior al 25% lo dejó considerablemente más barato que en marzo. En cambio, frente a una inflación persistente provocada por problemas de abastecimiento, una combinación de distintas materias primas o inversiones en el sector energético podría resultar más útil.
Para quienes buscan preservar su poder adquisitivo a largo plazo, otra opción son los bonos del Tesoro estadounidense protegidos contra la inflación (TIPS). Estos instrumentos están diseñados para ofrecer protección frente al aumento de los precios y actualmente presentan rendimientos reales elevados.
La segunda recomendación es mantener una exposición moderada a las materias primas. Tanto el oro como el petróleo pueden sufrir fuertes variaciones de precio y ninguno genera ingresos periódicos por sí mismo. Para la mayoría de los inversores, destinar entre un 5% y un 10% de la cartera a activos reales puede contribuir a la diversificación sin depender demasiado de un solo producto.
También es importante evitar comprar una cobertura después de que su precio haya subido considerablemente. Es el mismo principio que contratar un seguro antes de que ocurra un incendio y no cuando ya comenzó. Quienes adquirieron oro en su máximo de marzo o acciones energéticas durante el repunte del petróleo en septiembre pagaron precios elevados por una protección que el mercado ya había incorporado a las cotizaciones.
Por último, conviene tener presente que las inversiones utilizadas como cobertura pueden rendir menos que otros activos durante determinados períodos. Esa diferencia es parte de su función dentro de una cartera diversificada, aunque pueda resultar frustrante para quienes la mantienen.
*Esta nota fue publicada originalmente en Forbes.com.