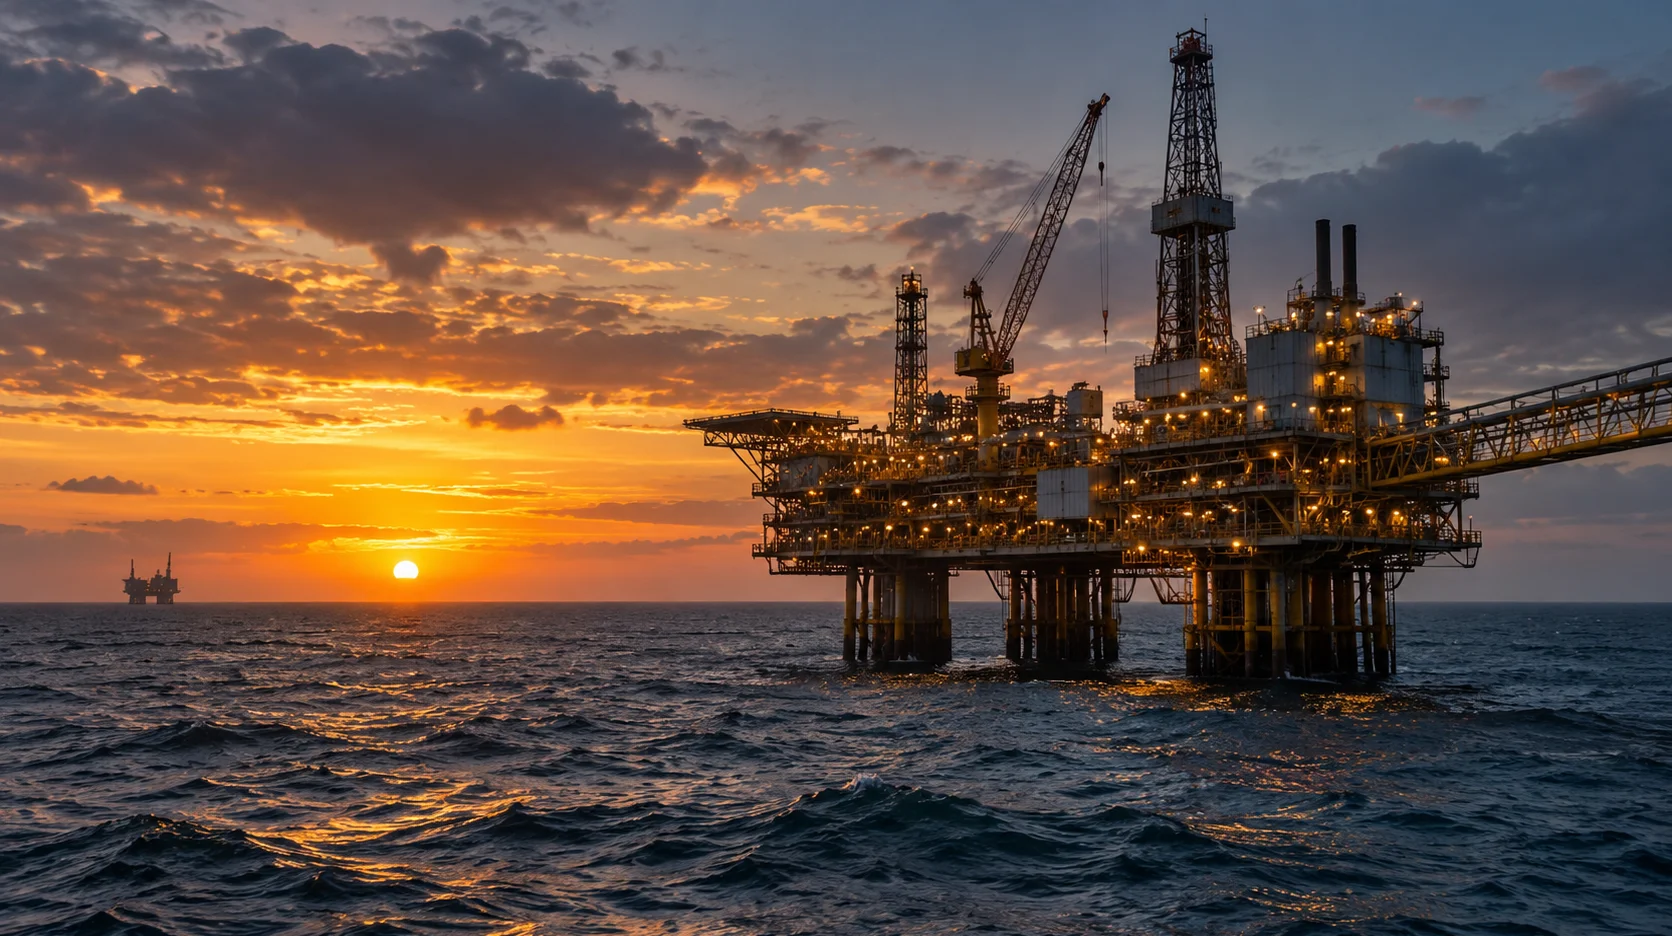
Durante meses, la salida hacia el Mar Rojo funcionó como el plan B del mercado petrolero. Mientras el estrecho de Ormuz sufría ataques iraníes contra buques, Arabia Saudita llevó una parte creciente de su crudo hacia el oeste para cargarlo en Yanbu. Este viernes, ese plan B también quedó en la mira.
La Coalición para Apoyar la Legitimidad en Yemen, liderada por Riad, informó que interceptó un misil balístico lanzado contra Yanbu, uno de los principales centros de refinación y petroquímica del reino. Su portavoz, Turki al-Maliki, agregó que sus fuerzas destruyeron dos misiles de crucero sobre el Mar Rojo y tres drones en el sur del país y en la región de Riad.
Fueron intercepciones y no hubo una interrupción confirmada de las operaciones, pero el objetivo elegido alcanzó para que el mercado reaccionara. "Gran parte del petróleo saudí se transporta a través del oleoducto Este-Oeste debido a los ataques a buques cisterna en el estrecho de Ormuz. Ese petróleo se descarga en Yanbu, lo que lo convierte en un objetivo sensible", explicó Schreiner Parker, analista de Rystad Energy, en declaraciones recogidas por el Financial Times.
El precio del riesgo
La reacción se vio enseguida en los precios. El Brent llegó a U$S 110 por barril por primera vez desde mayo y cerró con una suba del 3,7%, a U$S 109,86. El WTI, referencia en Estados Unidos, superó los U$S 100 por primera vez en un mes y terminó en U$S 101,41, con un alza del 3,5%.
El repunte confirma que la mejora reciente de las exportaciones no significó una salida de la crisis. Helima Croft, directora global de estrategia de materias primas de RBC Capital Markets, lo resumió en declaraciones citadas por el medio británico: "Los continuos ataques con misiles de los hutíes contra Arabia Saudí demuestran que estamos lejos de la normalidad en Oriente Medio y que el reciente aumento de las exportaciones de petróleo no fue un indicador clave de una salida a esta crisis que se está extendiendo".
La analista sumó una advertencia sobre lo que puede venir: "Es difícil argumentar que alguna instalación energética sea segura en el entorno de amenazas actual y, por lo tanto, surge la pregunta muy real de si Washington tendrá que volverse más activo en este segundo frente".
Sudamérica, esta vez, de los dos lados del mostrador
En esta región, un barril a U$S 110 no significa lo mismo para todos. La suba se reparte de manera muy distinta según cada país venda o compre energía.
Para la Argentina, el precio alto llega en un momento en que Vaca Muerta convirtió al petróleo en una fuente de dólares. Con el barril más caro, mejora el ingreso por exportaciones y crece el atractivo de las inversiones en no convencionales. El problema aparece en las estaciones de servicio: cuanto más sube el crudo, más difícil es que los precios locales de los combustibles se mantengan lejos de los internacionales sin afectar a las petroleras ni sumar presión a la inflación.
Brasil enfrenta una tensión parecida, pero a mayor escala. Su producción offshore lo ubica entre los grandes jugadores del mercado, y un crudo caro mejora sus ingresos externos y fiscales. Al mismo tiempo, la política de precios de Petrobras vuelve a quedar en el centro de la discusión política, porque el diésel pesa mucho en el costo del transporte de cargas y de la producción agropecuaria.
Ecuador es, entre estos países, el que más depende del petróleo para sus cuentas públicas. Un barril alto alivia su caja fiscal y sus necesidades de financiamiento. Pero también importa derivados, así que parte de la ganancia vuelve a salir por el lado de los combustibles que compra afuera.
En Uruguay y Paraguay el impacto es más directo y menos favorable. Ninguno de los dos produce crudo, y ambos dependen de petróleo o derivados importados para mover el transporte y la logística. En Uruguay, el precio del petróleo influye en las tarifas que ajusta periódicamente el Estado y en las cuentas de ANCAP. En Paraguay, que no tiene salida al mar y depende del transporte por río y por ruta, el encarecimiento del gasoil se traslada rápido a los costos de producción y de los alimentos. Que ambos países cuenten con abundante energía hidroeléctrica ayuda a la generación eléctrica, pero no reemplaza al combustible en el transporte.
El malestar ya no se limita al Golfo Pérsico. Según los analistas del mercado energético, en Europa, Asia y América Latina han aumentado la inquietud de los precios y las protestas por los altos precios del combustible.
Combustibles, inflación y presión electoral
El repunte ocurre después de meses de preocupación por los costos del combustible, elevados por la guerra contra Irán iniciada por Donald Trump en febrero. Ahora, la nueva escalada encuentra a Estados Unidos a pocas semanas de las elecciones de mitad de mandato de noviembre.
Trump busca contener el impacto político del encarecimiento del diésel y el galón de combustible mediante gestiones para importar combustible de Rusia y la posibilidad de flexibilizar las sanciones sobre buques de la llamada «flota oscura». Ambas líneas muestran hasta qué punto la presión sobre los precios puede cruzarse con las decisiones de política exterior.
Las encuestas reflejan la preocupación de los votantes estadounidenses por el repunte inflacionario asociado al conflicto. El malestar tampoco se limita a ese país: en Europa, Asia y América Latina crecieron las manifestaciones callejeras contra la inflación provocada por los altos precios de los combustibles.
El cierre del Brent cerca de U$S 110 resume esa convergencia entre riesgo militar, abastecimiento y política. Mientras las instalaciones y las vías de exportación sigan bajo amenaza, una recuperación de los embarques difícilmente alcance para disipar la incertidumbre. La próxima señal relevante para los mercados no será solo cuánto petróleo sale de la región, sino con qué grado de continuidad puede hacerlo.
Un margen cada vez más estrecho
El ataque a Yanbu muestra el cambio central de la crisis: el riesgo ya no se concentra solo en Ormuz, sino que también alcanza a la ruta pensada para evitarlo. Mientras eso siga así, el precio del barril incorporará una prima por inseguridad que ninguna mejora puntual de las exportaciones puede eliminar.
Para Sudamérica, el desafío es aprovechar la suba sin pagar sus costos. Los países productores pueden ganar más dólares, pero tendrán que manejar los precios internos. Los importadores, en cambio, solo pueden amortiguar el impacto. En los dos casos, lo que pase en el Mar Rojo vuelve a pesar en la economía cotidiana de la región.